Antalya‘da zirvenin ilk haftası geride kaldı. Koridorlarda en çok duyduğumuz kelimelerden biri “yeşil” oldu: Yeşil yatırım, yeşil kredi, yeşil tahvil. Ancak bir şeye yeşil diyebilmek için önce yeşilin ne olduğu konusunda anlaşmak gerekiyor.
Türkiye bu tanımı 24 Eylül 2026’da yürürlüğe giren Yeşil Taksonomi Yönetmeliği ile yaptı. Bu yazıda iki soruyu sormak istiyorum. Birincisi, Avrupa Birliği’ne kıyasla doğal gaza ve geçiş süreçlerine tanınan esneklikler, yurt dışında “yeşil badana”, yani sahte yeşil etiket olarak algılanabilir mi? İkincisi, bizim kriterlerimiz ile uluslararası kalkınma bankalarının kriterleri arasındaki fark açılırsa, bugün yeşil diye yapılan yatırımlar yarın değerini yitiren varlıklara dönüşebilir mi?
Taksonomi ne işe yarar?
Taksonomiyi yeşil yatırımlar için hazırlanmış resmi bir sözlük gibi düşünebilirsiniz. Bir şirket “bu yatırımım çevre dostu” dediğinde, bu iddianın hangi ölçüye göre doğru olduğunu söyler. Amaç iki yönlü: paranın gerçekten çevre dostu işlere akmasını kolaylaştırmak ve olmayanı olmuş gibi gösteren yeşil badanayı engellemek.
Türkiye’nin taksonomisi büyük ölçüde AB’ninkini örnek alıyor. Aynı altı çevresel hedef var: Salımların azaltılması, iklim değişikliğine uyum, suyun korunması, döngüsel ekonomi, kirliliğin önlenmesi ve doğanın korunması. Bir faaliyetin yeşil sayılması için bu hedeflerden en az birine önemli katkı yapması, diğerlerine önemli zarar vermemesi ve temel sosyal haklara uyması gerekiyor. Yönetmelik 16 sektörde 137 faaliyeti tanımlıyor ve kömür gibi katı fosil yakıtları açıkça dışarıda bırakıyor.
Buraya kadar her şey yerli yerinde. Sorular ayrıntılarda başlıyor.
Doğal gaz, geçiş ve yeşil badana riski
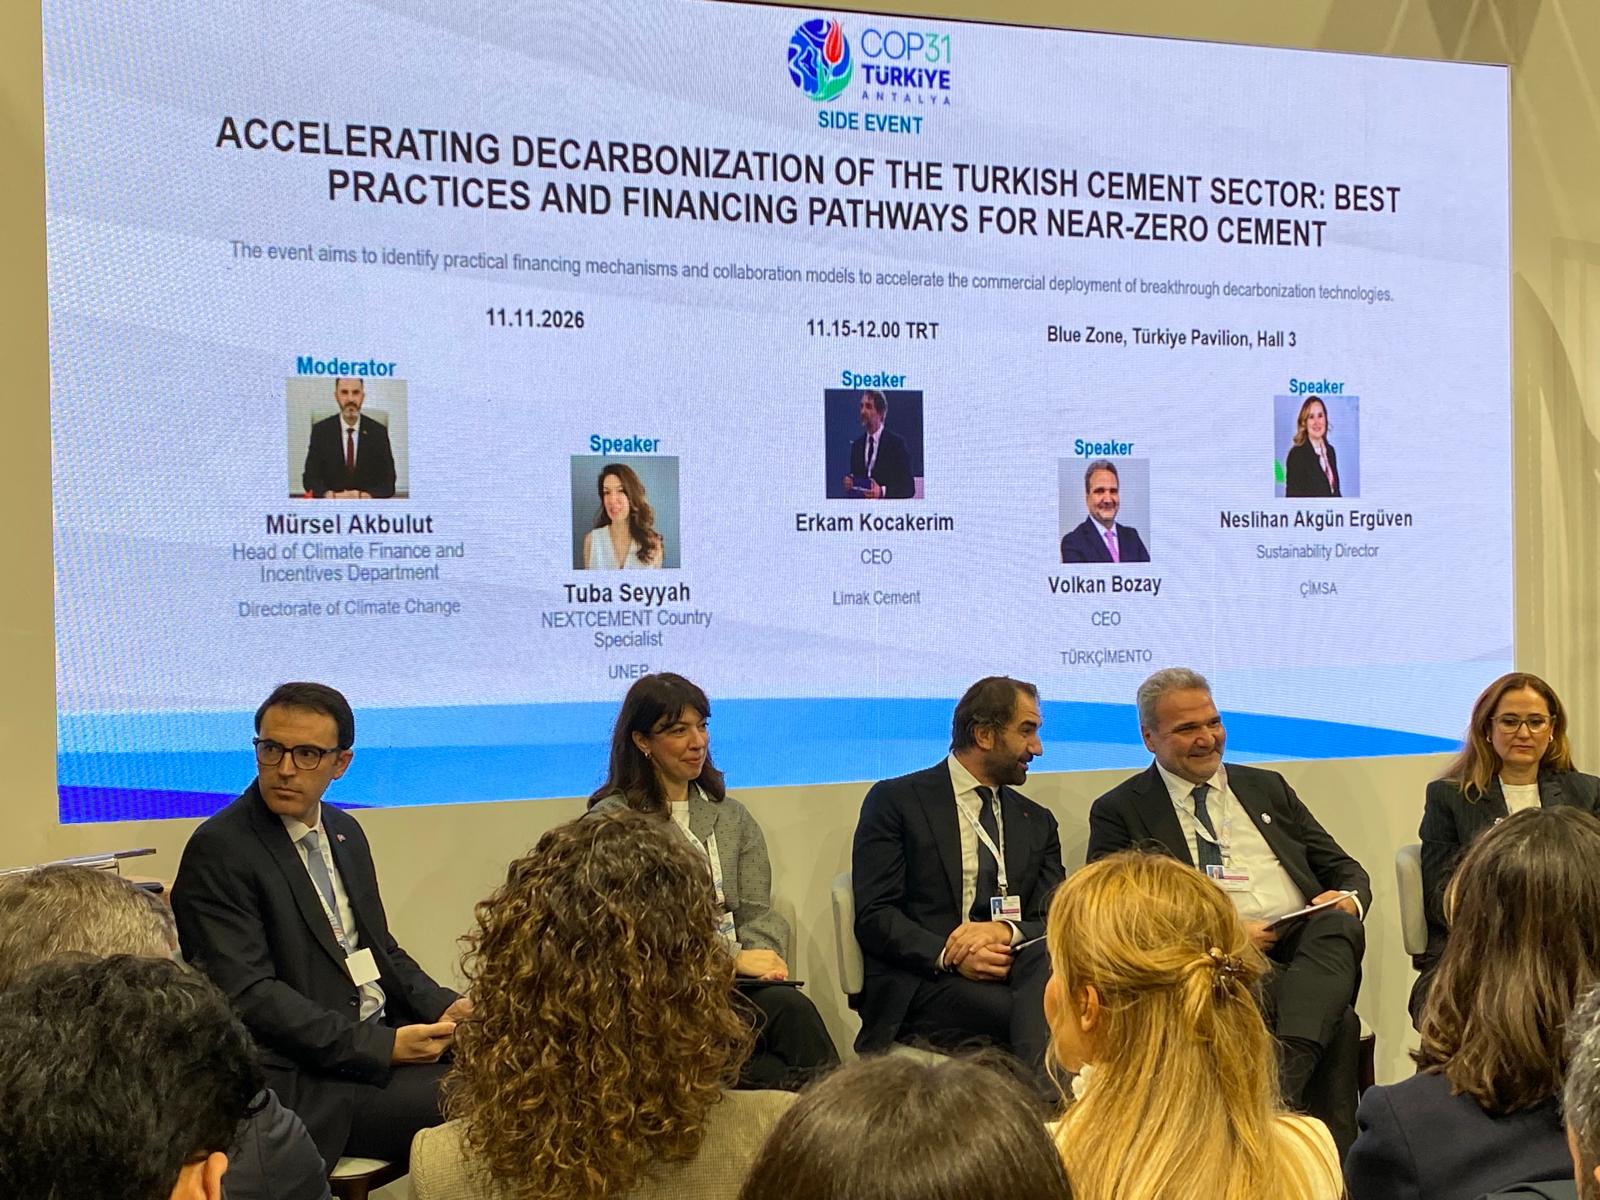
Yönetmelikte bazı faaliyetler “geçiş faaliyeti” olarak işaretlenmiş. Geçiş faaliyeti, temiz bir alternatifin henüz olmadığı alanlarda en düşük salımla çalışan ve temiz alternatiflerin önünü kesmeyen faaliyet demektir. Doğal gazdan elektrik ve ısı üretimi, yeni nükleer santraller, çimento, demir-çelik, alüminyum ve bazı kimyasalların üretimi bu listede.
AB doğal gazı ve nükleeri uzun tartışmalardan sonra geçiş faaliyeti olarak kabul etti. Ancak bunu çok sıkı şartlara bağladı. Yeni bir gaz santralinin yeşil sayılması için ya ömrü boyunca ürettiği her kilovatsaat elektrik başına 100 gramdan az karbondioksit salması ya da daha esnek bir eşiği sağlarken 2030’a kadar inşaat izni alması, kömürün yerini alması ve 2035’e kadar tamamen düşük karbonlu gazlara geçmesi gerekiyor.
Türkiye’deki asıl soru, bu tür sayısal eşiklerin nerede ve nasıl belirleneceği. AB’de bu kriterler Avrupa Komisyonu‘nun ayrıntılı düzenlemelerinde duruyor. Türkiye’de ise kriterler yönetmeliğin içinde değil; İklim Değişikliği Başkanlığı tarafından belirlenip internet sitesinde yayımlanıyor ve her yıl güncellenebiliyor. Bunun bir avantajı var: Bilim ve teknoloji değiştikçe kurallar da hızla değişebilir. Ama yurt dışındaki bir yatırımcının gözünden bakınca, bugün yeşil sayılan bir gaz santralinin yarın da yeşil sayılacağından emin olmak gittikçe zorlaşıyor.
Yeşil badana riski tam da burada doğuyor. Türkiye’de taksonomiye uygun diye etiketlenmiş bir yatırım, AB kriterlerine göre yeşil sayılmıyorsa, yabancı yatırımcı bu etiketi ciddiye almaz. Daha kötüsü, Türk şirketlerinin bütün yeşil iddialarına şüpheyle bakmaya başlar. Şirketlerin raporlamasının gönüllü olması ve raporların nasıl doğrulanacağına dair usullerin henüz belirlenmemiş olması da bu şüpheyi besleyebilir.
Bir de tersini düşünmek gerekiyor. Yönetmelik yayımlandığında yaptığım bir değerlendirmede de söylediğim gibi, damlama sulamaya geçiş ya da kuraklığa dayanıklı tohum kullanımı gibi Türkiye için hayati önemde uyum yatırımları taksonomide yeterince karşılık bulmuyor. Yani taksonomimiz bir yandan gaza fazla cömert görünme riski taşırken, öte yandan bizi selden ve kuraklıktan koruyacak yatırımlara gereğinden cimri davranıyor.
Uluslararası bankalarla fark açılırsa ne olur?
Türkiye’ye gelen yeşil paranın önemli bir kısmı Avrupa İmar ve Kalkınma Bankası ve Dünya Bankası grubundan geliyor. Bu kurumların da kendi kuralları var ve bu kurallar birbirinin aynısı değil.
Avrupa İmar ve Kalkınma Bankası 2023’ten beri yeni gaz ve petrol sahalarının aranmasına ve çıkarılmasına para vermiyor. Gaz boru hatları ve gaz santralleri için de projenin Paris Anlaşması hedefleriyle uyumlu olduğunu gösteren bir dizi testten geçmesini istiyor. Dünya Bankası Grubu ise doğal gazı hâlâ bir geçiş yakıtı olarak görüyor ve acil enerji ihtiyacı olan ülkelerde gaz yatırımlarını destekleyebiliyor. Yani “uluslararası kriter” dediğimiz şey tek bir çizgi değil, birbirinden farklı çizgilerden oluşan bir şerit.
Sorun, bizim çizgimizin bu şeridin dışına düşmesi halinde başlıyor. Bir gaz santrali otuz ya da kırk yıl çalışacak şekilde tasarlanıyor. Bugün yeşil kredi ile kurulan bir santral, birkaç yıl sonra emisyon ticaret sisteminde karbon fiyatı yükseldiğinde veya uluslararası yatırımcılar bu tür varlıkları portföylerinden çıkarmaya başladığında, beklenen gelirini üretemeyebilir. Literatürde buna “atıl varlık” deniyor; yani ömrünü tamamlamadan ekonomik değerini yitiren yatırım.
Burada adil olmak gerekiyor: Atıl varlık riski taksonomi yüzünden doğmuyor. Bu risk zaten var. Taksonominin görevi bu riski görünür kılmaktır. Eğer yeşil etiket riski gizleyen bir örtüye dönüşürse, en büyük zararı bu etikete güvenip yatırım yapan banka, sigorta şirketi ve sonunda da onların arkasındaki mevduat sahibi ile poliçe sahibi görür.
Sigorta sektöründen bakınca
Bu meseleyi en somut hale getiren yerin sigorta sektörü olduğunu düşünüyorum. Çünkü sigorta şirketleri bu hikâyede iki kez taraf: Hem topladıkları primleri yatırım yapan kurumlar olarak hem de riskleri üstlenen kurumlar olarak. Taksonomi, 2029’dan itibaren sigorta şirketlerini de bankalar gibi raporlama yapmaya zorunlu tutuyor.
Bir örnek düşünelim. Bir sigorta şirketi, portföyündeki parayı ulusal taksonomiye göre yeşil sayılan bir gaz santrali projesinin tahviline yatırıyor. Türkiye’deki raporunda bu yatırım yeşil hanesine yazılıyor. Aynı şirketin Avrupalı bir ortağı ya da reasürörü, yani riskini paylaştığı sigortacının sigortacısı, kendi raporunda aynı varlığı yeşil saymıyor. Aynı varlık için iki farklı karne ortaya çıkıyor ve hangisinin doğru olduğunu yatırımcıya anlatmak sigorta şirketine düşüyor.
İkinci örnek turizmden. Türkiye taksonomisi, ülkenin ekonomik yapısı gözetilerek turizm ve konaklama faaliyetlerini de kapsama aldı. Enerji verimli, güneş panelli, yeşil sertifikalı bir sahil oteli taksonomiye uygun sayılabilir. Ama o otel taşkın riski yüksek bir dere ağzında ya da deniz seviyesinin yükselmesine açık bir kıyıdaysa, birkaç yıl içinde sigortalanması çok pahalı hale gelebilir, hatta hiç sigortalanamayabilir. Sigortası olmayan bir otele banka kredi vermez ve alıcı da bulunmaz. Yeşil etiketli bir varlık, salımları yüzünden değil, iklim değişikliğinin fiziksel etkileri yüzünden atıl hale gelebilir.
Bu ikinci örnek bence en az konuşulan noktayı gösteriyor. Atıl varlık denince herkes kömür santralini düşünüyor. Oysa Türkiye’de selin, kuraklığın ve sıcağın değersizleştireceği varlıkların toplamı çok daha büyük olabilir. Taksonominin önceliği bir yatırımın ne kadar salım yaptığı; o yatırımın iklim değişikliğine ne kadar dayanıklı olduğu ise ikinci planda kalıyor.
Ne yapmalı?
Taksonomi doğru yönde atılmış önemli bir adım. Sorun yönde değil, ayrıntıda. Bu ayrıntıları düzeltmek için önümüzde 2029’a kadar, yani finans kuruluşlarının zorunlu raporlamaya başlayacağı tarihe kadar zaman var. Bu bağlamda dört öneride bulunmak istiyorum.
Birincisi, geçiş faaliyetlerinin bir bitiş tarihi olmalıdır. Doğal gaz santralinin ne zamana kadar ve hangi salım sınırının altında yeşil sayılacağı açıkça yazılmalıdır. Geçişin sonu belli değilse, o artık geçiş faaliyeti değil, kalıcı bir istisnadır.
İkincisi, teknik kriterler değiştirilirken kamuoyunun görüşü alınmalı ve her değişikliğin gerekçesi yayımlanmalıdır. Kuralların esnek olması bir güç olabilir; öngörülemez olması ise hem yerli hem de yabancı yatırımcıyı kaçırır.
Üçüncüsü, ulusal kriterlerin AB ve kalkınma bankalarının kriterleriyle nerede ayrıştığını gösteren resmi bir karşılaştırma tablosu yayımlanmalıdır. Şirketler ve finans kuruluşları, bir yatırımın hangi etikete göre yeşil olduğunu baştan bilmelidir. Ayrıca bu farklılıkların nedenleri de şeffaf biçimde gösterilmelidir.
Dördüncüsü, uyum yatırımları taksonomide hak ettikleri yeri almalıdır. Damlama sulama, kuraklığa dayanıklı tarım, taşkına karşı altyapı ve sıcağa dayanıklı binalar Türkiye için en az güneş santrali kadar yeşildir. Aynı şekilde, yeşil sayılacak her büyük yatırımdan iklim değişikliğinin fiziksel risklerine ne kadar dayanıklı olduğunu gösteren bir değerlendirme istenmelidir. AB bizim kadar iklim riskleriyle mücadele etmek zorunda olmayabilir, ama bunun bizim için ne derecede önemli olduğunu bilmeli ve bunu anlatmalıyız.
Yeşil etiketin değeri, onu kimin taktığında değil, ona kimin inandığındadır.