Haber: Alev KARAKARTAL- Songül KARADENİZ
Grafikler ve Tablolar: İrem ÖZTÜRK
*
GİRİŞ
İklim değişikliği, her geçen gün etkisini artıran bir kriz ve biz bu krizin tam ortasındayız. Bilim insanlarının, uzmanların yüzde 90’ının üzerinde uzlaştığı modellemelere göre, fosil yakıtları yakıp atmosfere salmaya devam ettiğimiz sürece de kriz giderek içinden çıkılmaz ve geri dönülemez bir noktaya varacak.
Bu ortamda BM iklim Değişikliği Çerçeve Sözleşmesi Taraflar Konferansı’nın 31’incisi bilinen adıyla COP31, bu yıl Antalya’da düzenleniyor. Türkiye’nin başkanlığında ve Avustralya’nın Müzakereler Başkanı olarak ikili yürütücülüğünde gerçekleşecek zirveyi Türkiye, esas olarak bir “uygulama COP”u olarak ya da Bakan Murat Kurum’un ifadesiyle “geleceğin COP’u” olarak tanımlıyor. Bakanlığın açıklamasına göre,Türkiye’nin zirvedeki öncelikli konuları şöyle: Sıfır Atık, Okyanuslar ve Denizler, Gıda Güvenliği, İklim Dirençli Şehirler, Gençlik ve Eğitim, Yeşil Sanayileşme, Temiz Enerji Dönüşümü, Rio Sinerjisi, Dinamik ve Dayanıklı Sağlık Sistemleri, İklim Uygulama Köprüsü (CIB). Buna eylül ayında yerel yönetimlere ilişkin önerileri içeren SURFF de eklendi. Planda zikredilen konularla ilgili 2035’e kadar ulaşılması planlanan hedefler ise şöyle ifade edildi:
Küresel elektrifikasyon: Yüzde 35 seviyesine çıkarılması; Döngüsel ekonomi: Küresel döngüsel malzeme kullanımının en az yüzde 15’e ulaştırılması; Binalarda enerji kullanımı: Sektördeki enerji yoğunluğunun yüzde 25 oranında azaltılması; Sıfır Atık ve Metan emisyonu: Atık üretimindeki artışın yarı yarıya düşürülmesi ve metan azaltımının merkeze alınması; Dayanıklı Tarım: Tüm genç çiftçilere iklim dirençli tarım uygulamaları eğitimi verilmesi; İklim finansmanı: Yıllık 7,5 – 9 trilyon dolar olan finansman ihtiyacının odağına teknoloji transferi ve adil dağıtımın yerleştirilmesi…
Gündemde hem doğrudan hem de diğer başlıkları kesen bir şekilde iklim finansmanı önemli bir rol oynuyor. Görünen o ki, Türkiye zirvede bir yandan uluslararası iklim finansmanını ülkeye çekmeye çalışırken, diğer yandan içeride kamunun desteği ve özel sektörün katkısı zirvenin önemli tartışma konularından biri olacak.
Bu çalışmada, iklim finansmanının Türkiye’deki mekanizmaları ve özel sektörün buradaki rolü üzerinde durulacaktır. COP31 sürecinin de bu perspektiften izleneceği araştırma kapsamında ilgili sektörlerin söz konusu finansmana ulaşma ve bunları kullanma yolları, kamusal otorite tarafından nasıl ve ne yolla desteklendikleri, “yeşil dönüşüm” politikası kapsamında verilen sözler ve bunların uygulamadaki karşılıkları ve tüm bu “dönüşüm”ün ne kadar adil olduğu (ya da olması gerektiği) gibi konular, açık kaynaklardan elde edilen veriler doğrultusunda ele alınacaktır.
İklim finansmanı: Devletin ve özel sektörün rolü üzerine
BM İklim Değişikliği Çerçeve Sözleşmesi (UNFCCC), iklim finansmanını şöyle açıklıyor: “İklim finansmanı, iklim değişikliğiyle mücadele edecek azaltım ve uyum eylemlerini desteklemeyi amaçlayan, kamu, özel ve alternatif finansman kaynaklarından sağlanan yerel, ulusal veya uluslararası finansmanı ifade eder.”
Gelişmiş ülkelerin az gelişmiş ve gelişmekte olan ülkelere sağlayacağı kamu finansmanı, iklim zirvelerinin en önemli konusu olageldi. Bu yıl da bu konuda çetin müzakereler yapılacak. Türkiye Başkanlığı’nın değişik mecralarda yaptığı açıklamalara göre ise COP31’de tartışmalarının odağında artık ne kadar para toplanacağı değil, verilen sözlerin yerine getirilmesi, taahhüt edilen fonların nasıl izleneceği ve şeffaflık raporlamaları, küresel finans devlerinin ve özel sermayenin bu projelere nasıl dahil edileceğine dair kuralların (Blended Finance / Karma Finansman) operasyonel hale getirilmesi planlanıyor.
Ancak bir yandan da kamunun azaltım ve uyum finansmanına ayırdığı pay ve miktarı oransal olarak giderek giderek azalıyor. Rakamlar, Paris Anlaşması kabul edilirken ilan edilmiş olan yıllık 100 milyar dolarlık iklim finansmanı taahhüdünün gerçekleştiğini gösterdiğini, ancak beklenen hızda artmadığını söylüyor.
Peki, devletlerin payı azalıyorsa iklim finansmanının yükü özel sektöre mi kay(dırıl)ıyor? Bu soruyu sorduğumuz Boğaziçi Üniversitesi Öğretim Üyesi, BÜ İklim Değişikliği ve Politikaları Uygulama ve Araştırma Merkezi’nin (İklimBU) kurucu yöneticisi Prof. Levent Kurnaz, kestirmeden yanıtlıyor: “Evet, öyle.”
Bununla beraber Türkiye’de özel sektörün kriterleri henüz belirlenmeye başlanan devasa ve karmaşık bir alanda “kendi başına” bırakılmasının riskleri ve olası tehlikeler hiç de küçümsenecek gibi değil: “Bunu devletler çok açık söylüyor: ‘Biz kendi başımıza bu sorunu halledemeyiz, özel sektörün işe girişmesi lazım’ diyorlar. Ancak şu da unutulmamalı: Özel sektör hayır işlemek için bir yere girmez, bu işten para kazanması lazım. Dolayısıyla onlara bir ‘havuç’ göstermek gerekiyor.”
Özel sektörün “yeşil dönüşüm”den de para kazanırken, bunun üzerinde bir devlet kontrolü olmasının önemine dikkat çeken Kurnaz, “Yani bu herkesin boğazını sıkarak, sömürü temelli olmamalı, Devlet ‘ben karışmıyorum’ diyemez, dememeli” diyor.
Sürdürülebilir Ekonomi ve Finans Araştırmaları Derneği kurucu direktörü, ekonomist Bengisu Özenç de aynı kanıda. Dünyanın içinde bulunduğu ekonomik ve jeopolitik koşullarda önceliğin güvenliğe verildiğini, ülkelerin kendi içine dönmesinin ve özellikle ABD’nin iklim finansmanından çıkışının etkisiyle kamu kaynaklarının azaldığına dikkat çekiyor: “Bunlar olmadan önce de özel sektörün iklim değişikliği finansmanına katkı sağlamasına ihtiyaç vardı. Ancak kamusal bir düzenleme, müdahale şart. Özel sektör gelsin, istediği alanlarda yatırım yapsın, karlı gördüğü yerlerde, kendi algısının da PR’ını yaparak dilediği gibi iş görsün denilemez ya da yeşil dönüşüme de yatırım yapayım ama aynı zamanda fosil yakıt yatırımlarını da devam ettireyim derse, olmaz.”
Çevre, Şehircilik ve İklim Değişikliği Bakanlığı’nın iki yıl önceki CCDR raporuna dayanan dayanan son yeşil finansman strateji belgesinde 2024 ile 2030 arası toplam 200 milyar dolarlık bir toplam yatırım bütçesinden bahsediliyor. Bunun yılda 11 milyar ile 12 milyar dolar arasında yenilenebilir enerjiye aktarılacak bir yatırım hedefi bulunuyor. Kadir Has Üniversitesi İktisadi, İdari ve Sosyal Bilimler Fakültesi Ekonomi Bölümü Öğretim Üyesi Prof. Dr. Alp Erinç Yeldan bu rakamın düşük olduğunu, TÜSİAD’ın da buna itiraz ettiğini anlatıyor. Bu hedefin içindeki en önemli kalem ise deprem dönüşümü dahil, binalardaki dönüşüm.
Türkiye, “yeşil dönüşüm” kapsamında dünya finans sisteminden uzun süredir hatırı sayılır bir finansman sağlıyor. Bunun önemli kısmı da finansal sistem aracılığıyla sektörlere aktarılıyor.
Avrupa iklim Eylem Ağı’nın Türkiye İklim ve Enerji Politikaları Koordinatörü Özlem Katısöz Türkiye’nin dünyada yaratılan iklim finansmanından yararlanmaya odaklandığını ancak bir G20 ülkesi olarak kendi kaynaklarıyla da pekala iklim değişikliğiyle mücadele edebileceğine işaret ediyor: “Şu an bunu bile yapmıyoruz. Aksine yerli kömür santrallerine fiyat garantisi veriliyor. 2026 ortalamasına baktığımızda elektrik üretim maliyeti piyasada 40 dolar, Enerji Bakanlığı yerli kömür santrallerinden 75 dolara alıyor. Demek ki bizim bir para sorunumuz yok, parayı nereye harcayacağımıza dair verdiğimiz kararlarda sorun var.”
Özel sektörün iklim finansmanındaki rolü ise büyük uluslararası bankaların kredi şartlarıyla belirleniyor. Kurnaz, buradaki sorunu “proje eksikliğinde” görüyor: “Aslında bütün bankalarda para var, bir ‘yeşil kredi’ istiyorsanız, bunu size herkes veriyor. Ancak başta BİST30’da yer alan büyük şirketler, olanakları çok geniş olmasına karşın ağır davranıyor. Küçük şirketler, kooperatifler gibi kuruluşların ise proje oluşturma ve yürütme kapasiteleri bulunmuyor.”
Rakamlar, emisyon azaltım/uyum oranının yüzde 50/50 olması gerekirken, şu anda yaratılan ya da sözü verilen iklim finansmanının neredeyse yüzde 90’ının azaltıma ayrıldığını, uyuma ilişkin finansmanın ise yüzde 10 civarında olduğunu gösteriyor. Zira, azaltım “daha karlı bir iş modeli” olarak görüldüğü için özel sektör uyum faaliyetlerine kaynak ayırmayı tercih etmiyor.
Türkiye’nin iklim politikasında finansmanın rolü
Türkiye, 1990’lardan 2021’e kadar küresel iklim diplomasisi ve süreçlerine oldukça mesafeli bir yaklaşım benimsedi. Temel politika ise 1992 tarihli Birleşmiş Milletler İklim Değişikliği Çerçeve Sözleşmesi (BMİDÇS) kapsamında gelişmiş/zengin ülkelerin yer aldığı Ek-I ve Ek-II listelerinde aynı anda bulunmasının yarattığı haksızlığı gidermek üzerine kuruldu. Ayrıca emisyonlardaki tarihsel sorumluluğunun gelişmiş ülkelere göre daha az olduğu teziyle, uzun süre bağlayıcı emisyon azaltımı taahhütlerinden de kaçındı.
Uzun bir mücadelenin sonunda, 2001 yılında Fas‘ın Marakeş kentinde düzenlenen COP7 zirvesinde tüm ülkelerin oy birliğiyle Türkiye gelişmekte olan ülkelere maddi kaynak sağlamayı ve yeşil teknoloji transferini içeren Ek-2 listesinden resmen silindi ve ancak bu adımdan sonra, 2004 yılında sözleşmeye resmi olarak taraf oldu. Aynı zirvede Türkiye’nin Ek-1 listesinde kalması uygun görüldü ancak “özel şartları olan ülke” unvanı verilerek pozisyonu diğer Ek-1 ülkelerinden daha esnek bir konuma getirildi.
12 Aralık 2015’te kabul edilen Paris Anlaşması 22 Nisan 2016’da imzalansa da “gelişmiş ülke” muamelesi görerek iklim finansmanı ve yeşil teknolojilere erişim mekanizmalarından (Yeşil İklim Fonu vb.) mahrum bırakılmak istemediği için anlaşmayı uzun süre TBMM’de onaylamadı.
Çıkmaz, Eylül-Ekim 2021’de çok taraflı bir finansman formülüyle aşıldı. Dünya Bankası, Fransa (AFD) ve Almanya (KfW) öncülüğünde, Türkiye’nin yeşil dönüşüm projelerinde kullanılmak üzere 3 milyar 157 milyon dolar (yaklaşık 3,2 milyar $) değerinde oldukça cazip, düşük faizli ve uzun vadeli bir kredi/hibe paketi hazırlandı. Bu paket, Türkiye’nin listelerdeki resmi konumunu değiştirmeden fiili olarak gelişmekte olan ülkelere benzer bir finansman havuzuna erişmesini sağladı.
İkinci itki ise 2021’de duyurulan ve 16 Mayıs 2023’de kabul edilerek yürürlüğe giren Avrupa Birliği’nin Yeşil Mutabakat kapsamında hayata geçireceğini duyurduğu Sınırda Karbon Düzenleme Mekanizması (SKDM / CBAM) oldu. Bu; toplam ihracatının yaklaşık yüzde 50’sini AB ülkelerine yapan Türkiye’nin kendi ulusal karbon fiyatlandırma altyapısını kurmaması halinde Türk ihracatçısının milyarlarca euroluk karbon vergisi ödemek zorunda kalacağı anlamına geliyordu. Vakit gelmişti.
Eylül 2021’de Cumhurbaşkanı Recep Tayyip Erdoğan, BM Genel Kurulu’nda 2053 Net Sıfır Emisyon hedefini ve Yeşil Kalkınma Devrimi vizyonunu açıkladı. Paris Anlaşması’nın onaylanmasına dair kanun teklifi 6 Ekim 2021’de TBMM’de oy birliğiyle kabul edilerek 7 Ekim’de Resmi Gazete’de yayımlandı; Türkiye 10 Kasım 2021 itibariyle resmen taraf oldu. [Türkiye, anlaşmayı TBMM’de onaylarken metne “Anlaşmayı gelişmekte olan bir ülke olarak uygulayacağını” belirten egemen bir şerh (beyan) ekleyerek listelerdeki tarihsel tezini de siyasi olarak korumuştur- E.N]
2022-2024 döneminde Çevre ve Şehircilik Bakanlığı’nın adı “Çevre, Şehircilik ve İklim Değişikliği Bakanlığı” olarak değiştirildi ve İklim Değişikliği Başkanlığı kuruldu. 2022’de ilk İklim Şurası toplandı. Nisan 2023’te BM’ye güncellenmiş Ulusal Olarak Belirlenmiş Katkı (NDC) beyanı sunularak 2030 yılına kadar emisyon artışından %41 oranında azaltım hedefi taahhüt edildi. 2 Temmuz 2025’te ise 7552 sayılı İklim Kanunu, tartışmalı oturumların ardından TBMM Genel Kurulu‘nda kabul edilerek yasalaştı.
Bu sorunların istendiği ölçüde olmasa da aşılmasıyla şimdiye dek iklim diplomasisinde sessizliğini ve hiçbir uluslararası iklim grubunda yer almayarak yalnızlığını koruyan Türkiye, küresel iklim platformlarında daha aktif ve kapsayıcı bir ses olma iddiasını seslendirmeye başladı. COP31, iklim politikasındaki bu değişikliğin ilk sınavı olacak.
COP31’e giderken alınan virajlar
Türkiye, Antalya’da da uygulama kapsamında finansmana odaklanacak gibi görünüyor. Hazırlıklar ve ilk girişimler 2000’lerin başına tarihlense de son birkaç yıl içinde AB’ye uyum çerçevesinde gerekli regülasyonlar için de adımlar hızlı bir şekilde atılmaya başlandı.
SINIRDA KARBON MEKANİZMASI (CBAM/SKDM)
Temel olarak AB içindeki üreticilerin AB Emisyon Ticaret Sistemi (EU ETS) kapsamında katlandığı karbon maliyetinin, AB dışından ithal edilen mallara da eşdeğer kurallarla yansıtılması süreci olan Avrupa Sınırda Karbon Mekanizması (SKDM) üretim birimlerinin iklim kuralları gevşek ülkelere taşımasını veya yüksek emisyonlu ucuz ithalatı ifade eden “Karbon Sızıntısı (Carbon Leakage)” riskini önlemeyi, üçüncü ülkelerdeki üreticileri emisyon azaltımına teşvik etmeyi amaçlıyor.
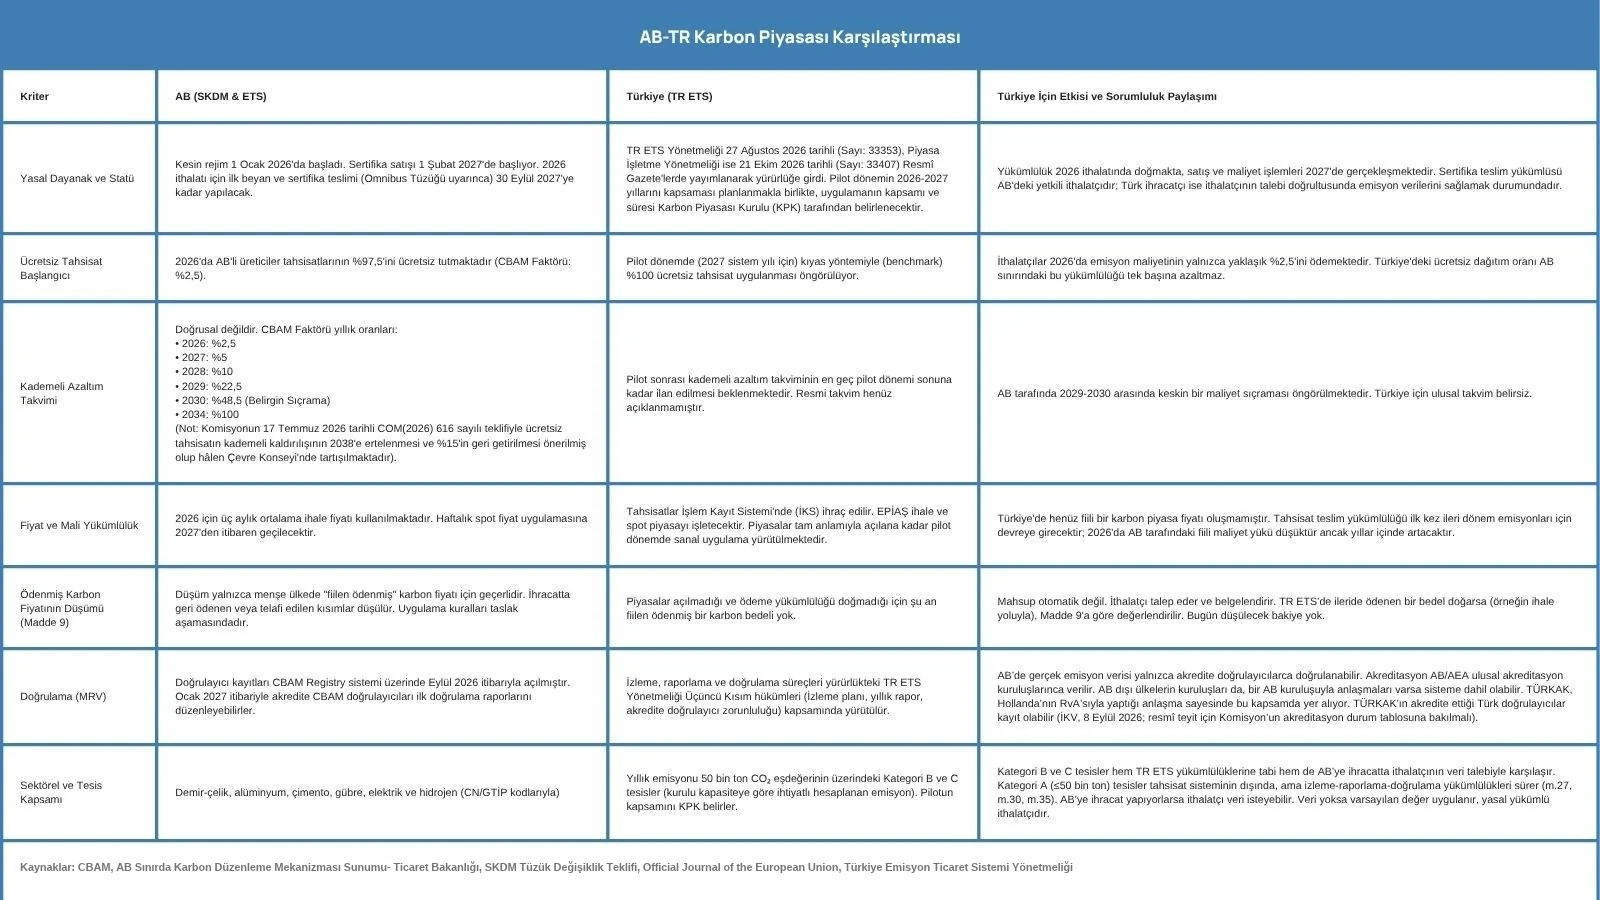
1 Ocak 2026’da başlayan kesin uygulama dönemiyle birlikte AB, bu yılın Eylül ayında mevcut altı ağır sanayi sektörüne ek olarak karbon kaçağını önlemek için hammaddeyi kullanan nihai ürünleri de kapsama alarak, ürün sayısını 180’den 457’ye çıkardı. Bu durum, Türkiye’nin en önemli ihracat kalemlerinden makine sanayisi, beyaz eşya ve otomotiv parçalarını 2028’den itibaren doğrudan vergi sarmalına sokacak. Etkilenecek ihracat hacminin 8 milyar euro civarında olduğu öngörülüyor.
Ticaret Bakanlığı’nın aktardığı Avrupa Komisyonu verilerine göre, Ekim 2023-Haziran 2025 döneminde AB’nin üçüncü ülkelerden gerçekleştirdiği yaklaşık 156 milyon tonluk SKDM ürünü ithalatının 18,34 milyon tonu Türkiye’den karşılanmış durumda. Türkiye bu miktarla Ukrayna‘nın ardından ikinci sırada yer alırken, çimento ve alüminyumda AB’nin en büyük tedarikçisi. Türkiye’den yapılan SKDM kapsamındaki ihracatın gömülü emisyonu ise yaklaşık 42 milyon ton karbondioksit eşdeğeri olarak hesaplanıyor.
Tüzüğün 9’uncu maddesinde ise “ithal edilen ürün için menşe ülkede (örneğin Türkiye’de) yasal olarak bir karbon fiyatı (vergi veya ETS ücreti) ödenmişse, bu ücretin doğrulanması şartıyla AB sınırında ödenecek sertifika bedelinden kuruşu kuruşuna düşüleceği” hükme bağlanıyor. Bu madde, Türkiye gibi ülkelerin karbon vergisini “AB’ye kaptırmamak” için kendi ulusal ETS sistemlerini kurmalarının temel motivasyonunu oluşturdu.
Sabancı Üniversitesi İstanbul Politikalar Merkezi’nin (İPM) Şubat 2026’da yayımlanan “Zorluklar ve Fırsatlar Arasında: AB SKDM’sinin Türkiye’deki Etkileri” başlıklı raporunda mekanizmanın genel etkisinin ilk dönemlerdeki endişelerin aksine, Türkiye ekonomisi üzerindeki genel makroekonomik etkisinin oldukça mütevazı ve sınırlı bir düzeyde olacağı öne sürülüyor.
Raporda, Türkiye’nin demir çelik ihracatının büyük oranda geri dönüştürülmüş hurda çelik (elektrikli ark ocakları) yöntemiyle yapıldığından ve bunun karbon ayak izinin geleneksel yöntemlere göre çok daha düşük olduğundan hareketle, SKDM’nin kısa vadede Türk çelik üreticilerinin AB pazarındaki rekabetçiliğini ve pazar payını artıracağına vurgu yapılıyor. Ayrıca AB’nin karbonsuzlaşma hızı arttıkça küresel fosil yakıt talebinin düşeceği öngörülüyor ve model sonuçlarına göre Türkiye’nin petrol ürünlerinde %0.5, elektrik fiyatlarında ise %1 civarında hafif bir ucuzlamadan dolaylı olarak fayda sağlayacağı belirtiliyor.
İklim Değişikliği Başkanlığı da benzer fikirde: Yapılan etki analizlerine göre, yerli sanayide karbonsuzlaşma hızlanmazsa Türk ihracatçısının sırtındaki SKDM maliyeti 2027’de 138 milyon euro iken, ücretsiz tahsisatların sıfırlanacağı 2032 yılında yıllık 2,5 milyar euroya kadar tırmanabilir. Yani üretimde, yeşil enerjiye geçmeyen firmalar pazar payı kaybetme riskiyle karşı karşıya bulunuyor.
Prof. Kurnaz’ın ise sektörün işleyişine ilişkin soru işaretleri var: “Türkiye gibi ağırlıklı olarak hurda çelikle çalışıyorsanız, iki önemli probleminiz var demektir: Birincisi bundan sonra hammadde bulmakta eskisinden çok daha fazla zorluk çekilecektir. Çünkü demir-çeliği yurt dışından ithal ediyoruz. İkincisi ise üretimi ‘yeşil enerji’yle yapmanız gerekliliği. Şebeke elektriğiyle bunu yaptığında kömür yakmak kadar olmasa da ona yakın bir salımın olacak.”
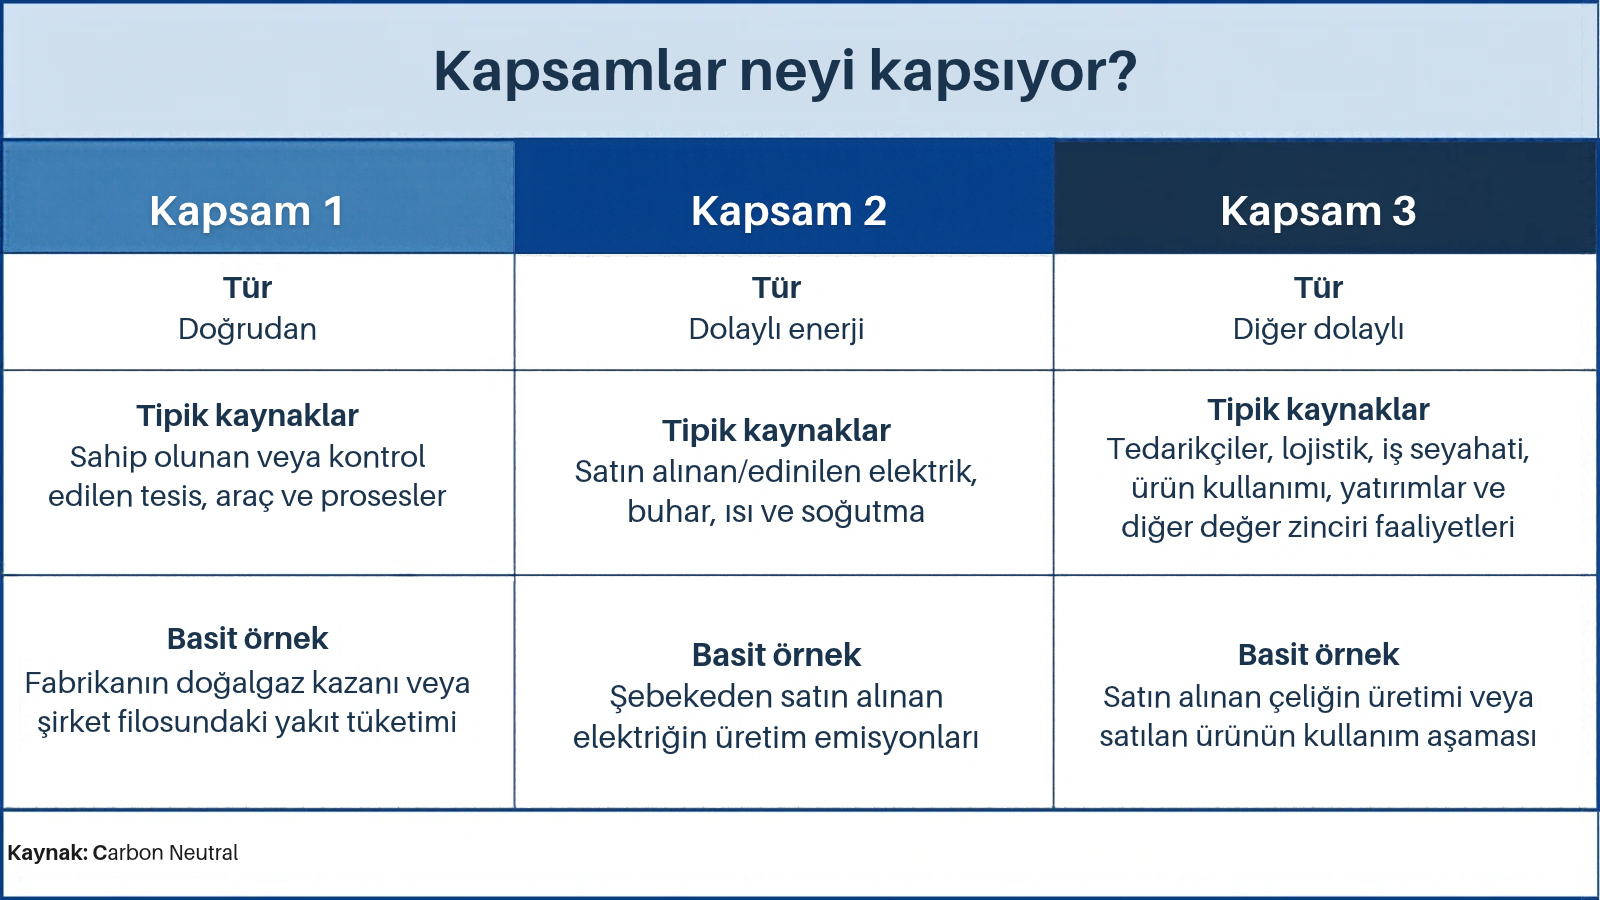
“Büyük şirketlerin kendi tesislerindeki salımı düşürürken kirletici süreçleri tedarikçilerine mi kaydırıyor? Kapsam 3 şeffaf raporlanıyor mu?” sorumuzu ise şöyle yanıtlıyor: “Bu kaymayı kanıtlayacak ya da çürütecek sistematik veri bugün Türkiye’de yok. KGK, raporlama standartlarını ilk kez uygulayan şirketlere Kapsam 3’ü açıklamama konusunda iki yıllık muafiyet tanıdı, sonra bu süreyi bazı şirketler için bir yıl uzattı. Bu nedenle büyük holdinglerin önemli bir kısmı Kapsam 3 rakamlarını henüz zorunlu raporlarında yayımlamadı. Bu rakamların 2026 raporlama döneminden itibaren gelmeye başlaması bekleniyor.
Kaydırma riski ise gerçek. Kirli bir üretim aşamasını taşeronlara vermek, şirketin kendi rakamlarını ‘güzelleştirmenin’ bilinen bir yolu. Bunu yakalamanın yolu, kendi tesislerindeki salım düşerken tedarik zincirindeki salımın artıp artmadığına aynı tabloda bakmak. Bu yüzden önümüzdeki iki yıl kritik: Kapsam 3 rakamları ilk kez yayımlandığında Kapsam 1 ve 2’deki düşüşle birlikte okunmalı. KOBİ’ler açısından bir fırsat da var. SKDM zaten büyük ihracatçıları tedarikçilerinden salım verisi istemeye zorluyor. Büyük şirketler bu veriyi isterken tedarikçilerine ölçme ve azaltma için finansman ve teknik destek de sağlarsa, Kapsam 3 yükün aktarıldığı bir alan olmaktan çıkar, birlikte dönüşülen bir alana dönüşür.”
Sürdürülebilir Ekonomi ve Finansal Araştırmalar Derneği’nin (SEFİA) Türkiye Çelik Sektörü Raporu: Üretim, Ticaret ve Karbonsuzlaşma Süreci raporunda da risklere vurgu yapılıyor. Uzmanlar sektörün planlı bir karbonsuzlaşma patikası izlemediği ve tesis bazında dönüşmesi gereken üreticilerin bunu başaramadığı durumda Türkiye’nin avantajlı pozisyonunu kaybetmesinin olası görüldüğüne işaret ediyor.
2020 itibariyle 35,8 milyon ton çelik üretimiyle dünyada yedinci sırayı alan Türkiye, İran ve Çin’in ardından en büyük 10 çelik üreticisi arasında en yüksek artışa sahip. Çelik ihracatımızda AB üyesi ülkelerin payı aynı yılda yüzde 40’a ulaşırken, Türkiye AB’nin çelik ithalatının yüzde 12’sini karşılıyor ve ihracatın yüzde 20’sine pazar oluşturuyor.
Geçişten olumsuz etkileneceklerin başında ise gaz, elektrik üretimi, madencilik, çimento/metal dışı mineraller gibi ekonominin en üst aşamasındaki emisyon yoğun sektörler yer alıyor.
Türkiye’nin SKDM takvimi şöyle:
Geçiş dönemi (1 Ekim 2023 – 31 Aralık 2025) tamamlandı ve 1 Ocak 2026 itibarıyla mali yükümlülük içeren “Kesin Uygulama Dönemi” resmen başladı.
- 1 Şubat 2027: İthalatçıların gümrükteki emisyonları için SKDM sertifikası satışları resmen açılacak.
- 30 Eylül 2027: 2026 yılı boyunca AB’ye mal satan Türk üreticilerin verilerini kullanan AB’deki ithalatçılar, ilk yıllık SKDM beyannamesini verecek ve sertifikaları teslim edecek.
- 2026–2034 Projeksiyonu: AB, kendi sanayicisine verdiği “ücretsiz tahsisatları” kademeli olarak sıfırlarken, Türk ihracatçılarının ödeyeceği sınırda karbon vergisi oranı her yıl aynı hızda (2034’e kadar %100’e ulaşacak şekilde) kademeli olarak artacak.
Yönetmelikte Türkiye’nin “yerli” SKDM’sinin kurulması olasılığından, “kurulabilir” şeklinde bahsediliyor ki, uzmanlar bunun Türkiye için olumlu bir adım olduğu kanısında.
TÜRKİYE EMİSYON TİCARET SİSTEMİ (TR ETS)
SKDM’nin yürürlüğe girmesinin de etkisiyle işletmelerin havaya ne kadar sera gazı salabileceğine dair bir üst sınır koyan ve bu hakkı alınıp satılabilir sertifikalara dönüştüren ulusal karbon piyasası için -aslında gönüllü piyasalar yoluyla 20 yıla yakın bir süredir hazırlığı yapılan- çalışmalar da zirve öncesi hızlandırılmış durumda. Türkiye Emisyon Ticaret Sistemi (ETS) 2/7/2025 tarihli 7552 sayılı İklim Kanunu ile kurulmuştu. Uygulama kuralları ise 27 Ağustos 2026’da Resmî Gazete’de yayımlanan Türkiye Emisyon Ticaret Sistemi Yönetmeliği ile belirlendi. Enerji Bakanlığı ise piyasanın işletilmesine ilişkin yönetmeliği 21 Ekim’de yayımladı.
İklim Değişikliği Başkanlığı 2024’te, hazırlık çalışmaları sırasında hazırladığı sunumda kapsamı emisyon yoğun sektörler, yöntemi sera gazı emisyonlarına bir üst limit koymak olarak ve prensibi de ‘kirleten öder’ şeklinde açıklamıştı. Gerekçe ise “AB SKDM’si çerçevesinde etkilenecek Türkiye sanayi sektörünü korumak” olarak belirtilmişti. 15 Ocak tarihli toplantıda alınan kararın duyurusu, 3 Eylül 2026’da yapıldı.
Türkiye ETS’nin en büyük zaafının ulusal “mutlak tavan emisyonu”nun belirlenmemiş olmasında yattığını belirten Levent Kurnaz, bunun yaratabileceği sorunlara şöyle dikkat çekiyor:
“Böyle olunca da sektörlere/şirketlere ne kadar ‘pay düştüğü’ belirsiz kalıyor ve şirketlerin hangi oranda neyin ticaretini yapacağı da bilinmiyor. AB, karbon ticaretinin yapılmaması halinde her bir ton CO2 için 150 euro ceza kesecek. Ancak bizde tavan olmadığı için ‘emisyonu şirkete bölme’ diye bir kavram yok. İklim Kanunu’na göre, salımlar 2038’e kadar yükselecek, sonra da sıfıra doğru azalacak. Yani azaltımı değil, artırmayı öngörüyor. İkinci problem de AB’nin aşım durumunda keseceği 150 euroluk cezayı firmadan alacak olması.Türkiye’de bu ceza kesilirse, firma üç sene ödemez, sonra da affa gider, üçte birini öder, kurtulur. Bu da 50 euro’ya denk gelir. Piyasada olması gereken ticaret fiyatı ise 80 euro. O zaman niye, kim ticaretini yapsın bu işin? Yani, altyapımız var, ticaret yapacak olsak nasıl yaparız sorusuna yanıtımız da var ama ‘ticareti niye yapalım’ kısmına yanıt yok.”
Kurnaz, belirsizliğin halihazırda AB ile iş yapan büyük şirketlerin dışındakiler için “hiçbir şey yapmamanın” gerekçesi olabileceğine, şirketlerin yaptığı bu ödemelerin daha sonra devlet tarafından teşvik olarak geri ödenmesinin de şaşırtıcı olmayacağına dikkat çekiyor.
Bir de uyarısı var: “Tavan kanunla koyulmalı. Bunu şirketlere veya sektörlere ‘emisyon bölme’ ve sonra da uymayanın cezalandırılması şeklinde uygulanması halinde, Anayasa Mahkemesi’nden dönebilir.”
Prof. Yeldan’ın eleştirileri de benzer istikamette: “Türkiye’nin mutlak emisyon azaltımı için 2034 ve sonrası telaffuz ediliyor. O yüzden de Türkiye’deki ETS sistemi 2026 sonrası itibarıyla karbon yoğunluğu üzerinden hedeflenmesi düşünülüyor. İki tane ölçüm gerekiyor. Hem saldığınız yıllık miktarı hem de bunun yoğunluğunu ölçeceksiniz ve hesap daha da karışacak.”
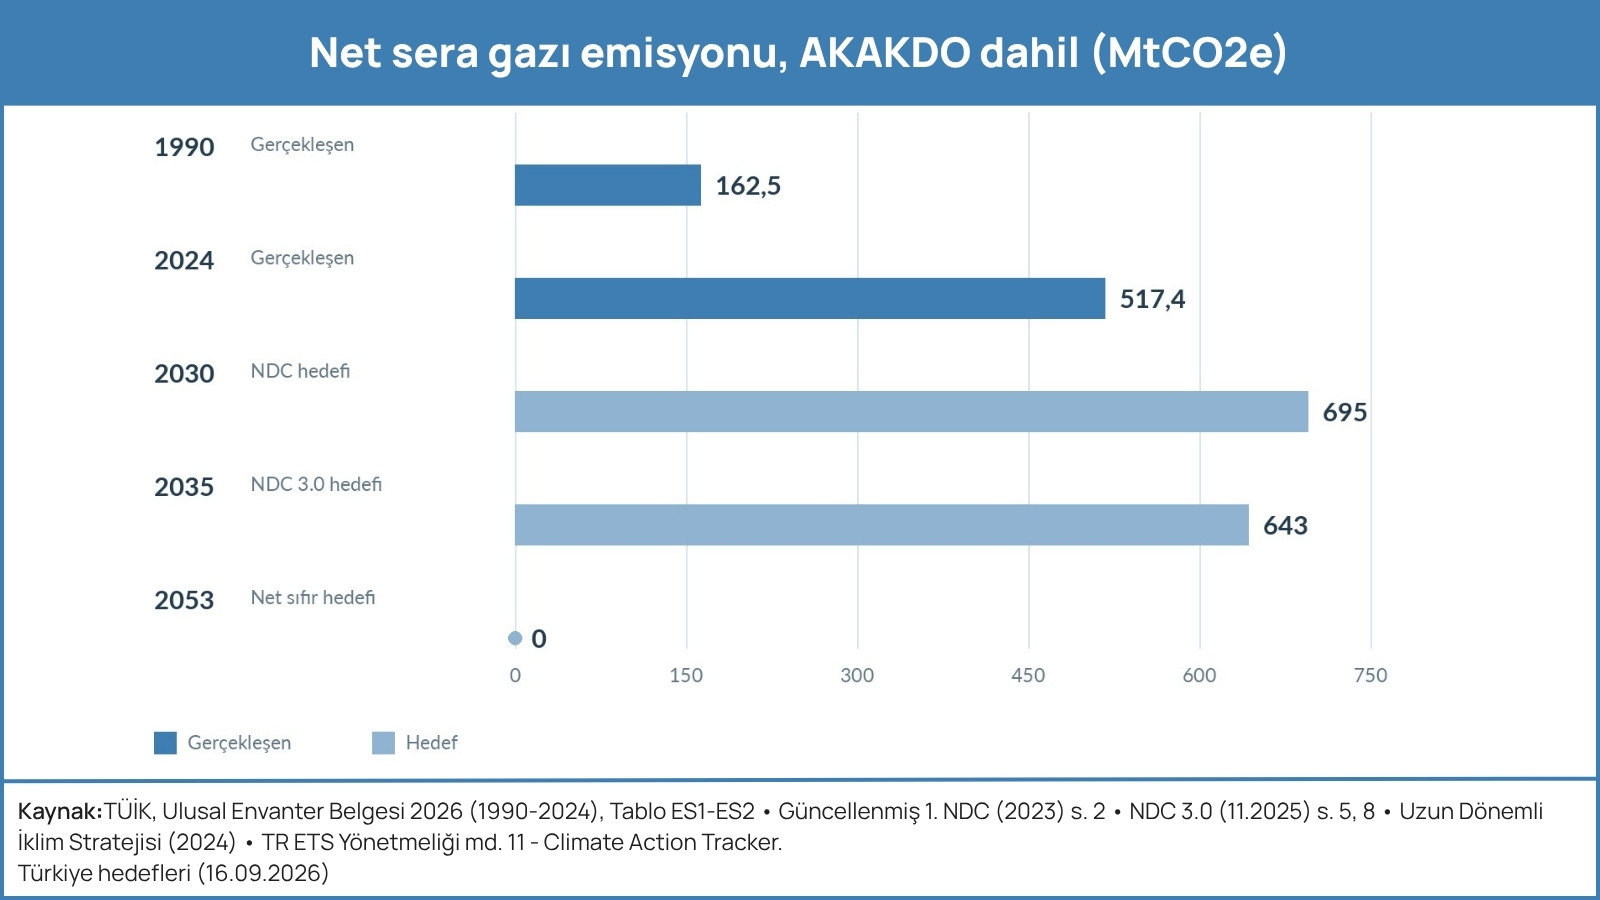
2024’te yenilenen, artıştan azaltım hedefimizin yüzde 41 olduğunu da hatırlatan Yeldan, şu değerlendirmeyi yapıyor: “Bu da bizi 2030’da 700 milyon ton civarına getirecek. [2025 verilerine göre, toplam emisyonu 610,8 milyon ton karbondioksit (CO₂) eşdeğerine ulaştı- E.N] Türkiye’nin büyüme hızı IMF’nin tahminlerine göre 2026 için yüzde 2.6. 2030’da ise yüzde 7.8’lik bir büyüme öngörülüyor: Bu gerçek dışı bir hedef. Bu abartılı projeksiyon içinde yüzde 41 gibi çok iddialı görünen bir artıştan azaltımın hiçbir manası olmadığı gibi bu hesaba göre bir kota konulacaksa bu bağlayıcı olmayacaktır. Bağlayıcı olmazsa da Türkiye’de ETS’sine dahil olan bu yaklaşık yüzde 45’lik emisyon hacminin piyasa değerlendirilmesi fiyatı ya sıfıracak veya sıfıra çok yakın olacaktır. Türkiye kotaları zaman içinde azaltmaz, şirketleri, hane halklarını, bireyleri, çiftçileri, köyleri, devleti işin içine katmaz hele de ek istisnalar, denkleştirmeler ilave edilirse AB’nin acı bir şekilde tecrübeyle edindiği kirletici sanayi şirketlerine yeşil hedefler altında yepyeni bir teşvik mekanizması oluşturup oradaki tekelleri beslemesine yol açan bir manzarayla karşı karşıya kalacağız.”
Yeldan’ın verdiği bilgilere göre, AB’de 2005 yılından beri uygulanmakta olan ve yaklaşık 15,000 işletmeyle 1,500 hava ulaşım şirketini kapsayan ETS uygulamasıyla CO2e emisyonları 15 yılda ancak %22’ye ulaştı ve 5.2 milyar tondan, 4.057 milyar tona düşürülebildi. 1 No’lu şekilde tüm dünya emisyon toplamı, AB emisyonları ve ETS altındaki emisyonların seyri çizilmekte.
Grafikte 1990 sonrasında tüm dünyada emisyonlar 29 milyar tondan, 53 milyar tona değin yükselirken, AB ETS altında emisyon tasarruflarının son derece cılız olduğu görünüyor. Yeldan bunun nedenleri arasında sistemin denkleştirmeler, yeşil badanacılık, finansal rantiyerlik gibi birçok kaçış noktası olduğuna işaret ediyor. [Grafik ve Yeldan’ın değerlendirmesi Mustafa Sönmez’in yazdığı ve derlediği Osmanlı’dan Günümüze Çarpık Ekonomi kitabından aktarılmıştır- E.N.] Örneğin ETS altındaki şirketlerin sektörel düzeydeki emisyon patikaları izlendiğinde sanayi ve havacılık şirketlerinde aslında hiçbir azaltım olmadığını görülüyor.
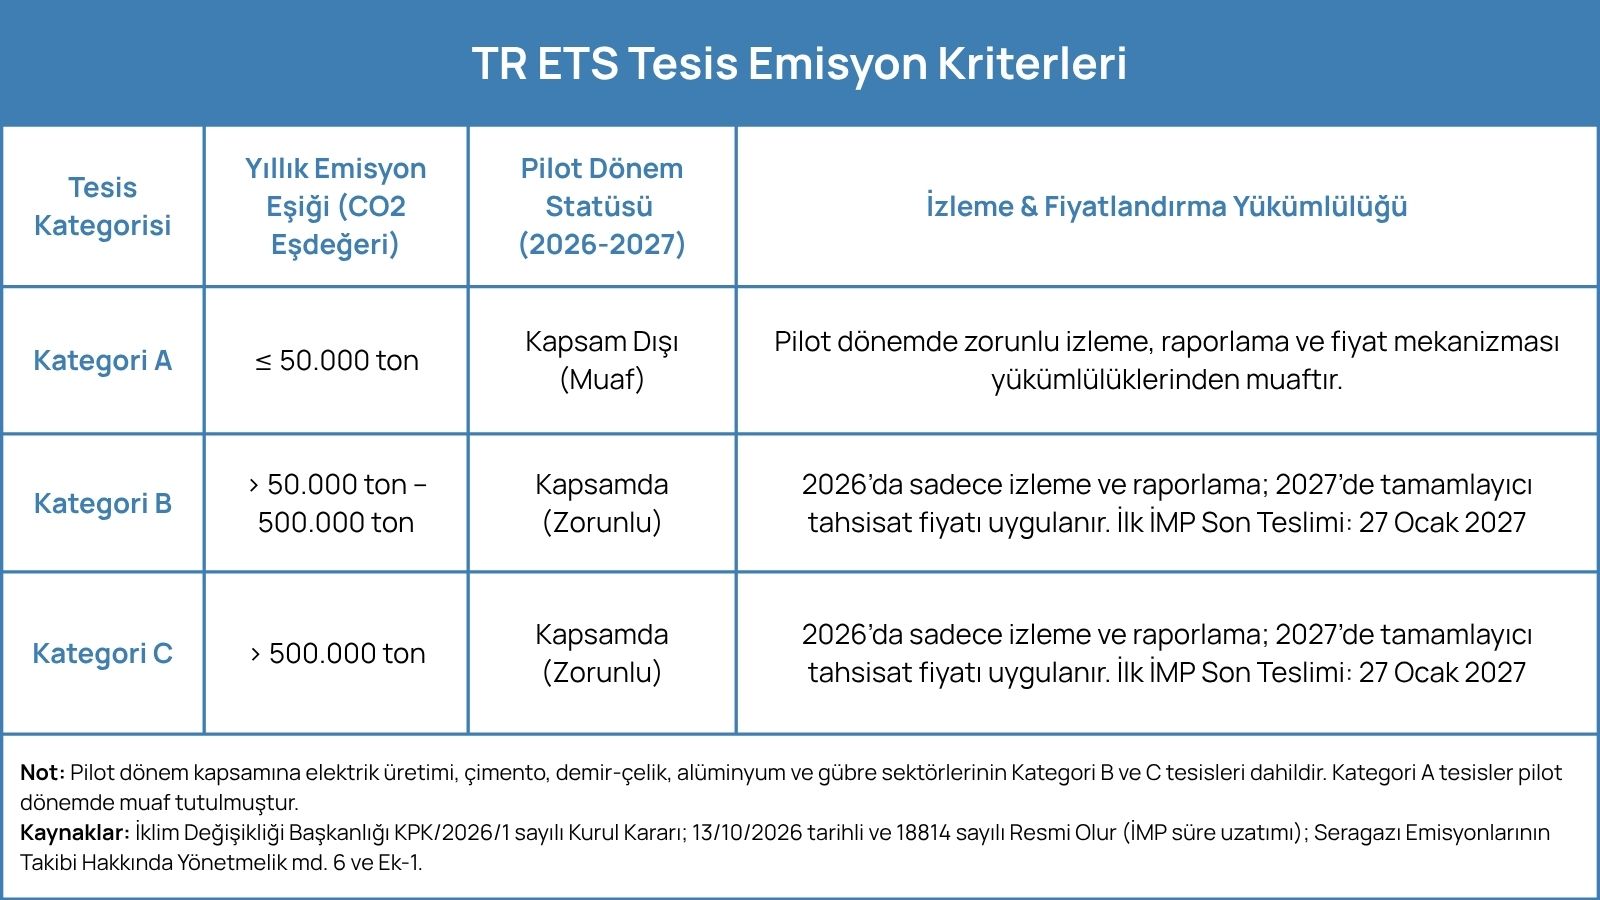
TR ETS’de pilot dönemde aralarında sanayi ve enerji devlerinin de bulunduğu tüm sektörler için “ücretsiz tahsisat oranı”, kıyas yöntemine göre yüzde 100 olarak belirlenmiş durumda. Okul, üniversite, hastane ve savunma kuruluşlarına ait tesisler ise faaliyetleriyle sınırlı olarak ETS dışında tutuluyor. Ancak EK-1 emisyonları için izleme, raporlama ve doğrulama yükümlülükleri devam ettiriliyor. Ana faaliyeti beş sektörün dışında olan ama elektrik üreten tesisler ve boru hattı kompresör istasyonları kapsam dışı olacak.
IPM araştırmacısı Dursun Baş, ücretsiz tahsisat oranları yüksek olsun taleplerinin sadece sanayiden değil, termik santral sahiplerinden de geldiğini ve bunun karşılık bulduğunu belirtiyor: “Pilot dönemde, 65 termik santral ve 113 sanayi tesisi (çoğu çimento ve demir-çelik) kapsam altında ve hepsi için yüzde 100 ücretsiz tahsisat yapılacak. Bu tesislere ait yaklaşık 250 milyon ton sera gazı emisyonunun kabaca yarısı termik santrallerde yarısı sanayide denebilir. 2028-2035 döneminde ise ücretsiz tahsisatların nasıl olacağı konusu belirsiz. Yani, yine kısa vadeli bir kamu politikası anlayışı var.”
Kurnaz’a göre de izinlerin tamamının bedelsiz verilmesi halinde ilk iki yılda ortaya çıkacak fiyat, kimseyi salım azaltımına zorlayamaz ancak gelecek için de ümitsiz değil: “Yine de pilot dönemin bir değeri var. Ölçme, raporlama ve doğrulama altyapısı ilk kez gerçekten kuruluyor. Hangi tesisin ne kadar salım yaptığını güvenilir biçimde bilmeden hiçbir fiyat işe yaramaz. Ücretsiz izinler de her tesise istediği kadar değil, sektör için belirlenen kıyas değerlerine göre veriliyor; bu değerin üstünde kirleten tesis aradaki farkı satın almak zorunda kalıyor. Bu küçük ama gerçek bir sinyal.”
Ona göre asıl risk pilot dönemin kalıcılaşması: “AB SKDM’si ihracatçının Türkiye’de fiilen ödediği karbon bedelini hesaba katıyor, bedava verilen izin bu hesaba girmiyor. Yani izinler uzun süre ücretsiz kalırsa karbon bedeli Türkiye’nin bütçesine değil AB’nin bütçesine yazılır. Bu yüzden ücretsiz tahsisatın hangi takvimle azalacağının en geç 2027’de ilan edilmesi gerekiyor. Bir yandan sürdürülebilirlik etiketiyle ucuz kredi alıp diğer yandan muafiyet isteyen şirketler meselesinin çözümü ise bence basit: Aynı veri. Bir şirket bankaya yeşil kredi başvurusunda hangi salım rakamını veriyorsa, emisyon ticaret sisteminde de doğrulanmış olarak o rakamı vermeli. Ücretsiz izinleri koşulsuz değil, doğrulanmış azaltım yatırımına bağlı vermek de mümkün.”
İklim Kanunu’nun da TR ETS’nin de çok hızlı çıktığını, Türkiye’nin reaktif bir pozisyon aldığını anlatan Bengisu Özenç, Türkiye’nin esas olarak yerli piyasasını korumak ve paranın içeride kalmasını sağlamak istediğini söylüyor: “Bu pilot dönemler bunun için ama ne kadar sürecek, ne zaman bedelsiz, serbest tahsisatlar devreden çıkacak, bilmiyoruz. Şu anki haliyle bir emisyon azaltımına herhangi bir teşvik vermeyen, şirketleri itmeyen, bununla birlikte muhtemelen kaçınmaya çalıştığımız o sınırda karbon düzenleme mekanizmasının maliyetleriyle sınırda karşılaşacağımız bir emisyon ticaret sistemi geliyor gibi görünüyor.”
İstanbul Bilgi Üniversitesi Ekonomi Bölümü Öğretim Üyesi Üyesi, Çevre, Enerji ve Sürdürülebilirlik Uygulama ve Araştırma Merkezi Müdürü Prof. Ayşe Uyduranoğlu ise Türkiye’nin ETS’yi çok önce uygulamaya başlaması gerektiğini, gecikmenin bedelinin ise mecburen ücretsiz tahsisatlarla ödeneceği değerlendirmesi yapıyor: “Pilot dönemde mecburen ücretsiz tahsisat dağıtmamız lazım ki şirketler bu sistemi tanıyıp entegre olabilsin. AB’de fiyatlar yüksek. Kotalar, daha doğrusu tahsisatlar, önceki tahsisat kirletim seviyeleri dikkate alınarak ‘Geçmişte ne kadar kirlettiysen o kadar tahsisat veriyorum’ derseniz, herhangi bir azaltım beklemiyor olmanız lazım. Geçmişte kirlettiğin kadar kirletmeye devam et, dersiniz. O nedenle fiyatlar sıfıra indi. Ama bunu yapmak zorundayız. Bugün ‘Ton başına 100 dolardan karbon fiyatı yapalım’ derseniz sistem işlemez.”
KARBON PİYASASI KURULU
2025 tarihli İklim Kanunu ile kurulan ve piyasayı yönetecek olan Karbon Piyasası Kurulu ilk toplantısını Ocak 2026’da yaptı: Pilot uygulamaya ilişkin kararlarını da 3 Eylül 2026’da açıkladı. Kurul, ETS yönetmeliğine göre Başkanlığın hazırladığı Ulusal Tahsisat Planı’nı onaylayacak ve ücretsiz tahsisatların dağılımına, denkleştirme oranları gibi kritik konularda ek rezervin kullanımına ve pilot dönemin kapsamını ve süresini belirlemeye karar verecek. Kurulun yanında, TOBB Başkanı başkanlığında danışma niteliğinde bir Karbon Piyasası Danışma Kurulu da oluşturuldu. Danışma Kurulu ilk toplantısını Ankara’da yaptı.
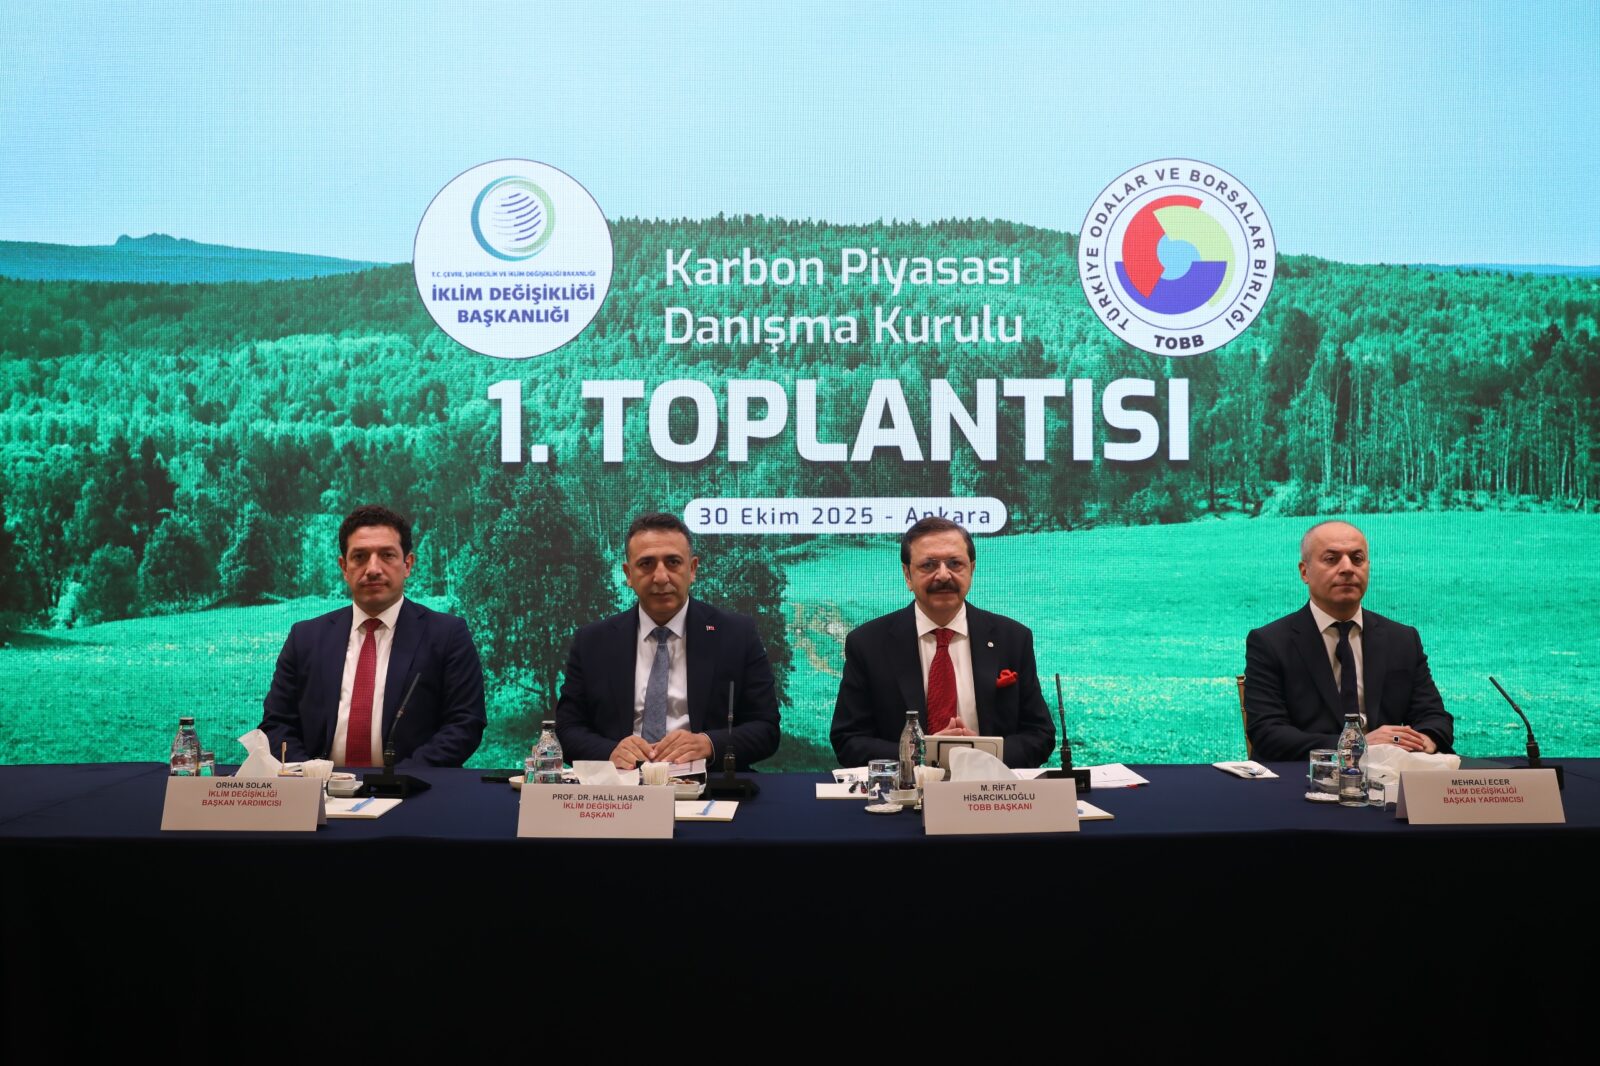
Alınan kararlara göre, doğrulanmış faaliyet seviyesi raporları 2026 için 30 Nisan 2027’ye, 2027 için 30 Nisan 2028’e kadar verilecek. Pilot dönemde bankalama ve ödünç alma olmayacak, birinci uygulama dönemi ise 2028-2035 arasını kapsıyor. Piyasa işletmecisi EPİAŞ olarak belirlenmiş. Kurumun, sistemin işletimine ilişkin 2026 yılı gelir tavanı 50 milyon TL olacak. EPDK’nın belirlediği 2026 işlem bedelleri ise spot işlemde 4 TL/tCO2e, yıllık katılım ücreti 100 bin TL. Toplanan gelirlerin yüzde 50’lik bölümü İklim Değişikliği Başkanlığı’na aktarılacak.
Yönetmeliğini incelediklerinde, bir piyasa oluşacak gibi görünmediğini belirten Katısöz emisyon ticaretinin sınırının belli olmayışını eleştirirken, “Siz ‘Ben santrallerimi kapatacağım’ demiyorsanız, santrallerden, çimento sektöründen kaynaklanan emisyonu azaltmayı hedeflemiyorsanız zaten bir piyasa olmaz çünkü piyasanın hedefleyeceği bir çapa oluşmaz. Kurduğunuz sistem için ‘piyasa bazlı emisyon azaltma aracı’ odağınız yoksa, yönetmelikler de kurullar da işe yaramaz” diye konuşuyor.
İklimin finansmanında kaynaklar (kamu, çok taraflı kalkınma bankaları, ticari bankalar, kurumsal yatırımcılar, karbon fiyatı geliri) kredi, tahvil/sukuk, sigorta teminatı, karbon tahsisatı gibi araçlara dönüşüyor, buradan da projeler yoluyla şirketlere ulaşıyor.
Ancak yönetmelik(ler)deki çok sayıda belirsiz bırakılmış alan uzmanların soru işaretlerini artırıyor.
Örneğin, karbon fiyatının kömürün göreli maliyetini değiştirmesi ancak birinci uygulama döneminde (2028– 2035) tahsis kuralları değişirse mümkün olacak. Yalnızca banka kredisi gibi piyasa temelli araçlarla 2053 net sıfır hedefine ulaşmak mümkün görünmüyor.
S360 ortağı ve stratejist Erman Fenerci bunun nedenlerini şöyle sıralıyor:
- Fiyat sinyali: Banka kredisi risk ve getiriye göre fiyatlanır. Karbon maliyeti üretim maliyetine yansımadıkça yeşil ve kahverengi varlıklar arasındaki finansman maliyeti farkı sınırlı kalır.
- Kamu planlaması gerektiren alanlar: İletim şebekesi, iklim değişikliğine uyum ve kömür havzalarında adil geçiş, kendiliğinden kredi talebi üretmeyen alanlardır. TEİAŞ’ın 2024–2028 planında şebeke için 362 milyar TL öngörülmüştür (Ember aktarımı, 21.10.2025).
- İniş hızı: Net emisyon 2024’te 517,4 MtCO2e’dir; 2035 NDC düzeyi (643 Mt) bunun %24,3 üzerindedir. Zirve en geç 2038’de olduğuna göre net sıfır için zirveden sonra 15 yılda sıfıra inmek gerekmektedir. Bu hız kredi kanalının tek başına sağlayabileceği bir dönüşüm hızı değildir.
- Kanun’un öngördüğü rol: 7552 sayılı Kanun ETS gelirini yeşil dönüşüme tahsisli özel gelir olarak tanımlamış; hibe, garanti ve finansman maliyeti desteği gibi araçlar ile gelirin %10’una kadar adil geçiş payı öngörmüştür.
Ona göre, bu çerçevede ETS gelirinin asıl işlevi yatırımı doğrudan finanse etmekten çok, banka kaynağının yönünü belirleyen bir kaldıraç ve garanti aracı olmak. Yönü tanımlayan cetvel ise taksonomi olacak.
Prof. Yeldan da çok konuşulmayan şu noktaya dikkat çekiyor: “Benim izlenimim Türkiye’de hiçbir özel sektör şirketi karbon alıcısı olarak görmüyor kendini. Herkes potansiyel olarak karbon satıcısı. Çoğu şirket, emisyon ticaret ticaret sisteminin kotalarını delik deşik eden netleştirme, offset, istisnalar, tahsisatlar üzerinden neredeyse ton başına 80 avro olan karbon emisyonunu bir şekilde karşılarız ve satıcı olarak ton başına biz bir 80 avroyu alırız, yani gökten bir kazanç elde ederiz beklentisi içinde. Hatta bazıları emisyonlarını azaltmasa da denkleştirmeler yoluyla negatif emisyon deklare etmenin hesabını yapıyor. AB’de 2012’ye kadar denkleştirmelerden elde edilen karbonun satılması nihai tüketici için artan girdi maliyetlerinin karşılanması riskini de beraberinde getirdi. Ayrıca işletmelerin daha da korunduğu, tekelci karlar elde ettiği bir durum yarattı. Bu, Türkiye için de geçerli”.
“Denkleştirme” meselesi Prof. Kurnaz’ın da radarında: “Ortada bir para var ama o nereye, neyin azaltılmasına gidiyor, daha çok buna bakmak lazım. Mesela salınan karbonu dengelemek için bir denkleştirme aracı olarak ağaçlandırmaya bakalım. Bir fidanı bugün diktiğinizde yılda 20 ton karbon emmiyor örneğin. O ağacı yakmazsanız ancak 20’nci senenin sonunda karbon emmeye başlıyor. Dolayısıyla şirketlerin ‘Bu yeşil bir iş, parayı bunun için kullandım’ demesi tek başına anlamlı değil. Denedin mi? Gördün mü? Başında durdun mu? Kaç sene oldu?”
YEŞİL TAKSONOMİ
Yeşil Taksonomi, bir ekonomik faaliyetin veya yatırımın çevresel açıdan “sürdürülebilir” olup olmadığını belirleyen resmi bir sınıflandırma sistemi. Temel amaç ise yatırımcıların ve şirketlerin “çevreci/yeşil” iddialarını standart kriterlere bağlayarak piyasadaki “yeşile boyama” (greenwashing) riskini ortadan kaldırmak.
Adı “yeşil taksonomi” olsa da aslında faaliyetlerin tam anlamıyla “yeşil” olması gerekmiyor. Daha çok, hangi faaliyet, hangi sektör neyi yaparsa, “sürdürülebilir” olur, sorusuna yanıt veren bir “ilkeler manzumesi” denilebilir ki çizilen çerçeve içinde bazı çevresel ve sosyal faaliyetler de yer alıyor.
Türkiye genelinde 16 sektör ve 137 ekonomik faaliyeti (Yenilenebilir enerji, yeşil binalar, döngüsel ekonomi, verimli ulaşım vb.) kapsayan yönetmeliğe göre, bir ekonomik faaliyetin “Yeşil Taksonomiye Uyumlu” sayılabilmesi için 3 temel şartı eş zamanlı karşılaması gerekiyor.
- Önemli Katkı: Belirlenen 6 çevresel hedeften (Sera gazı azaltımı, iklim uyumu, su kaynaklarının korunması, döngüsel ekonomi, kirlilik kontrolü, biyoçeşitlilik) en az birine net katkı sağlamalı.
- Önemli Zarar Vermeme (DNSH – Do No Significant Harm): Bir hedefe katkı sağlarken, diğer 5 çevresel hedeften hiçbirine zarar vermemeli.
- Asgari Sosyal Koruma: Faaliyet yürütülürken asgari işçi hakları, sosyal koruma önlemleri ve standartlara tam uyum sağlanmalı.
Türkiye Yeşil Taksonomisi, mimari açıdan AB’ninki model alınarak oluşturulmuş olsa da Türkiye farklı olarak tarım ve turizm sektörlerini listeye eklemiş. Ancak mesele bununla bitmiyor. Kurnaz örnek veriyor: “En basit örneğini vereyim: Tarlayı sulamak için güneş enerjisinden faydalanıyorsan bu AB taksonomisine göre yeşil kabul ediliyor. Ama aynı tarlada damla sulama yapmak için su borusu döşüyorsan onu kabul etmiyorlar. Niye? Çünkü su borusu Çin’den geliyor falan gibi gerekçelerle… Ondan sonra da nükleeri, doğal gaz “yeşil” kabul edip listeye koyuyorlar. Korkunç bir şey.”
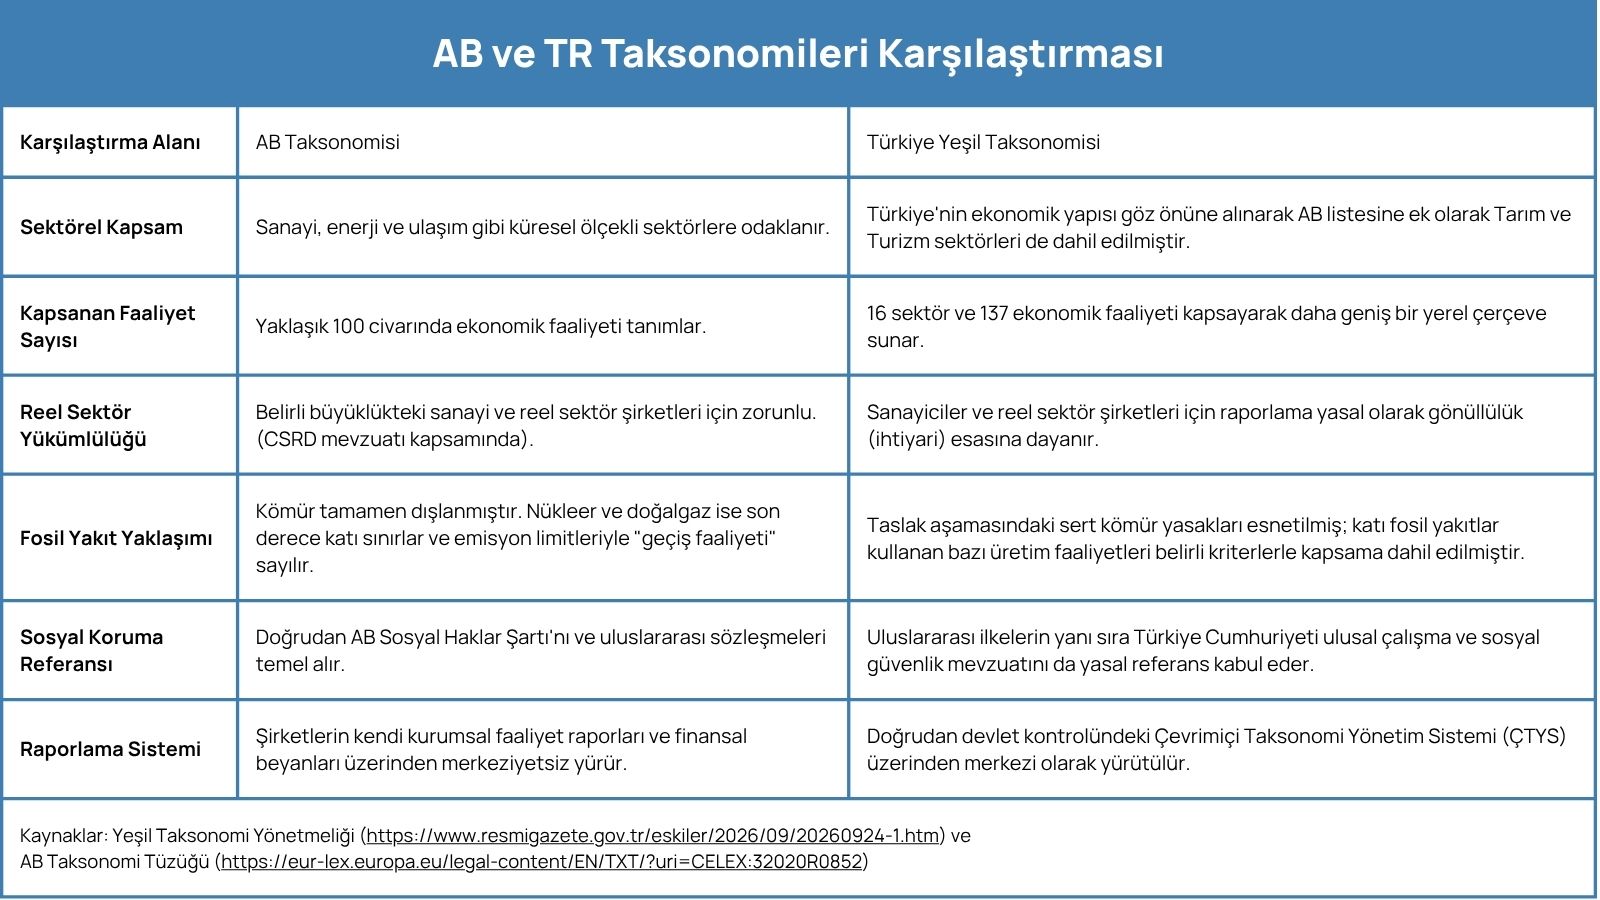
Taksonomi yönetmeliğinin geçici maddelerinde, 1 Ocak 2029’a kadar bazı finansal kurumlar raporlama zorunluluğundan muaf tutuluyor. Reel sektör için raporlama da gönüllü. “Uygun faaliyetlerin payı yüzde 10’un altındaysa raporlamama imkanı tanınmış. Bankalar ise 2029’a kadar herhangi bir yükümlülük taşımıyor.
Yeşil taksonominin hazırlıkları 2013’ten bu yana yapılıyor. Ancak 2025’te başlayıp nihai metinde 2029’a ertelenerek kesinleşen “kayma zorunluluğu”, taksonomiyi de bir “raporlama standardı”ndan çok bir kredi tahsis aracına dönüştürmüş gibi görünüyor.
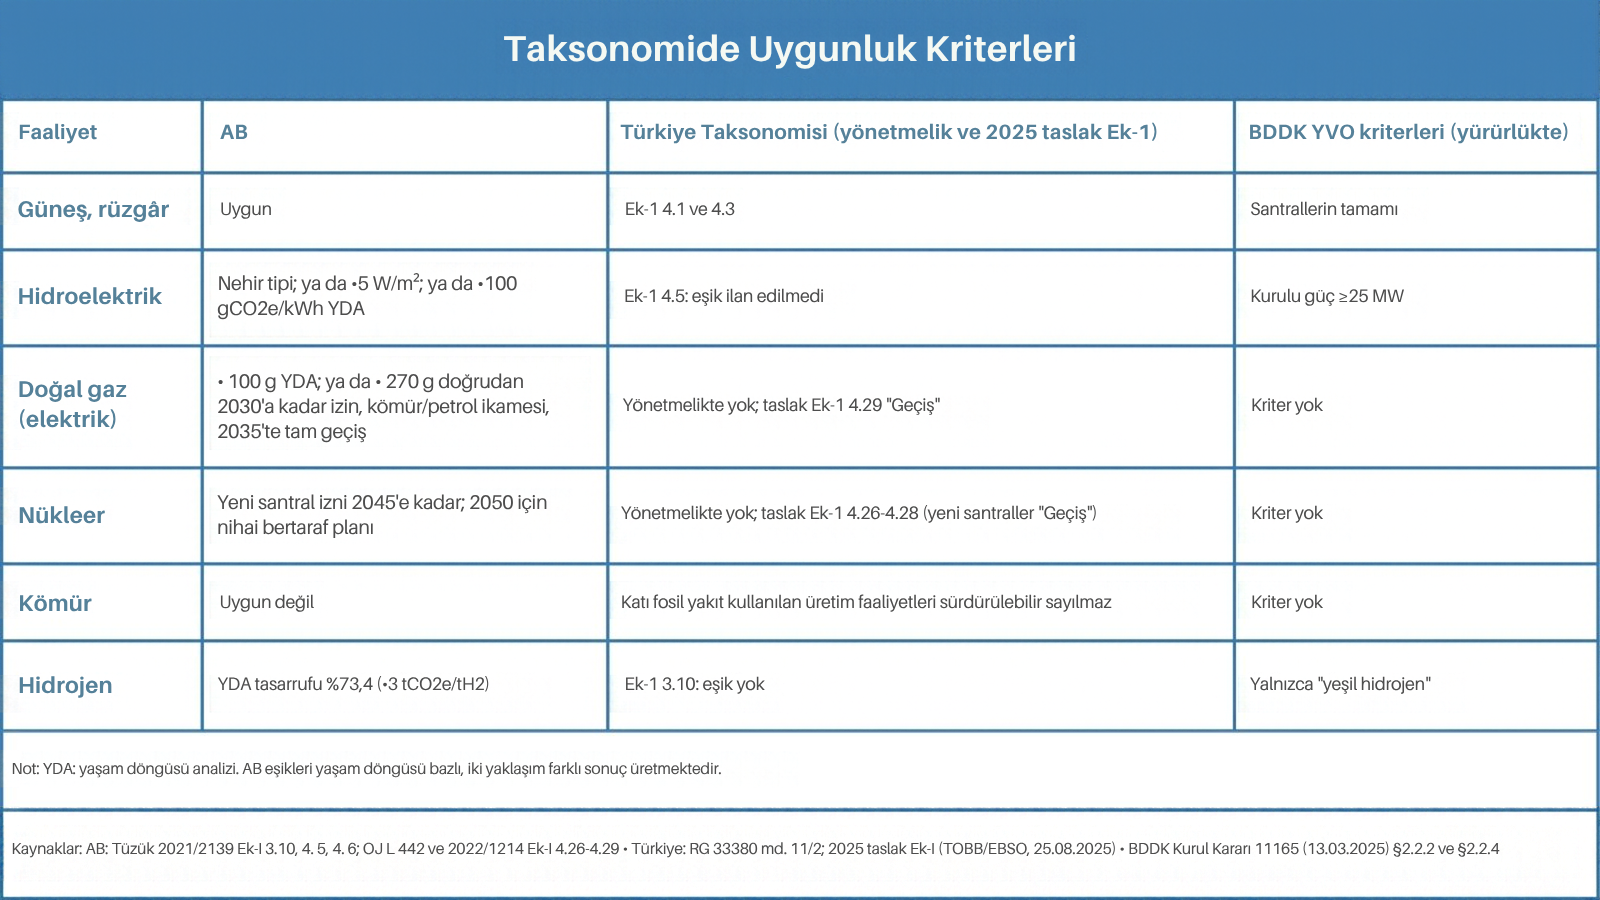
Yönetmelikte katı fosil yakıtları dışlansa da ek maddesinde fosil yakıtlara ilişkin faaliyetler “fosil gaz yakıtlar” başlığıyla yer alıyor. “Fosil Gaz Yakıtlardan Elektrik Üretimi” başlığı “geçiş faaliyeti” olarak eklenmiş. Ayrıca “Fosil Gaz Yakıtlardan Yüksek Verimli Isı/Soğutma ve Güç Kojenerasyonu ve “Verimli Bir Bölgesel Isıtma ve Soğutma Sisteminde Fosil Gaz Yakıtlardan Isı/Soğutma Üretimi” faaliyeti de her iki başlık altında “geçiş faaliyeti” olarak sıralanıyor. Bir diğer geçiş faaliyeti de nükleer enerji: Yeni nükleer enerji santrallerinin inşa edilmesi ve işletilmesi faaliyeti bir “geçiş faaliyeti” olarak sınıflandırılırken buna mevcut tesislerde nükleer enerjiden elektrik üretimi de dahil edilmiş.
Katı fosil yakıt hükmünün elektrikten “tüm üretim faaliyetlerine” genişletilmesi ise kömür ve petrokok kullanan çimento fırınları ile yüksek fırın hattında risk doğurabilecek nitelikte. Demir çelik sektöründe kömür kullanılmayacak üretim süreçlerine ilişkin bir ayrım da yapılmamış. Bu durumda kömür kullanılan demir çelik prosesleri de “yeşil” kabul edilmiş oluyor.
Levent Kurnaz, “ağır sanayinin, fosil yakıtın ve doğal gazın geçiş faaliyeti” sayılmasının gerçek bir dönüşüm taahhüdü mü yoksa statükoyu uzatan bir etiket mi olduğu” şeklinde sorumuzu şöyle yanıtlıyor:
“Yönetmelikteki tanım aslında doğru kurulmuş,sorun tanımda değil, uygulamada. Bu etiketin dürüst kalması iki şarta bağlı: Sayısal bir salım eşiği ve bir son tarih. Eşiği ve bitiş tarihi olmayan bir ‘geçiş’, geçiş değil bekleme salonudur. Örneğin demir-çelik sektöründe, düşük karbonlu alternatif ark ocakları nedeniyle çalışan bir teknoloji. Böyle bir sektörde kömürle çalışan yüksek fırını “geçiş” etiketiyle yeşil saymak tanımın kendi mantığına ters düşer. Gaz için de aynı şey geçerli. Kömürün yerini alan, salım sınırı olan ve belli bir tarihe kadar izin alan bir gaz santrali savunulabilir; sınırsız ve süresiz bir gaz yatırımı savunulamaz. SKDM açısından mesele daha da net. AB bizim taksonomimizin hangi faaliyete hangi etiketi verdiğine bakmıyor; ürünün içindeki gerçek salıma bakıyor. Dolayısıyla gevşek bir tanım ihracatçıyı korumaz, sadece yanlış bir güven duygusu verir. Kâğıt üzerinde yeşil görünen bir banka portföyü, uluslararası yatırımcı kendi ölçütleriyle baktığında yeşil sayılmazsa Türkiye’nin borçlanma maliyeti düşmez, yükselir. Bu kırılganlığı önlemenin yolu, teknik tarama kriterlerini AB eşikleriyle karşılaştırılabilir tutmak ve geçiş faaliyetlerini Teknik Uzman Grubu eliyle belirli aralıklarla yeniden değerlendirmektir.”
Jeotermal enerji faaliyetleri de Ek-1 kapsamında geçiş için “uygun ekonomik faaliyetler/yenilenebilir kaynak” olarak tanımlanmış. Buna karşın örneğin Ege grabenlerindeki yüksek CO2 içeriği nedeniyle yayımlanmış santral verisinin kapasite ortalaması (1.050 gCO2/kWh; 2014 verisi, 9 santral) BDDK’nın şebeke ortalamasına göreli testini (434 gCO2/kWh, 2023) geçemiyor. Yeşil Varlık Oranı’nda da hidroelektrik santraller de yer alıyor ancak yalnızca 25 MW’a kadar hidroelektrik santraller “yeşil” sayılıyor. Fenerci, jeotermal için ölçüm temelli bir eşik gerektiğine ve yerli bir yenilenebilir kaynağın yeşil finansmana erişiminin eşik tercihine bağlı olduğuna dikkat çekiyor. Santral bazlı güncel CO2 verisinin kamuya açık olmadığını kaydeden Fenerci eşikten önce ölçümün yayımlanmasının yanlış sınıflandırma riskini azaltacağına da vurgu yapıyor.
İklim finansmanı tek bir para hattı oluşturmuyor: Kamu bütçesi, kalkınma bankaları, bankalar, sermaye piyasası, sigorta ve karbon piyasası birbirinden ayrı kanallar halinde çalışıyor. Türkiye’de bu kanalların çoğunun kuralları son birkaç ayda yazıldı. Dolayısıyla “yeni, parçalı ve henüz sınanmamış”, buna bağlı olarak denetim mekanizmaları da henüz hayata geçmemiş durumda. Erman Fenerci, taksonomi ile ETS arasında hukuki bir köprü ve birbirlerine atıf bulunmadığına, ETS’den elde edilecek kaynağın taksonomide “yeşil yatırım”a bağlanmadığına dikkat çekiyor. Bunlarla SKDM arasında da bir bağlantı yok. Bu da kurulmak istenen sistemi tutarsız ve birbirinden kopuk bir hale getiriyor. İki durumun her zaman çelişki olmadığını belirten Fenerci, bir şirketin güneş yatırımı için yeşil kredi kullanırken ETS kapsamındaki fırını için ücretsiz tahsis alabileceğini anlatırken; “Sorun, proje bazlı bir etiketin şirketin bütün dönüşüm performansını temsil ediyormuş gibi sunulmasıdır” diyor.
Pilot döneme ilişkin yapılan “hesaplamaları” bu kapsamda değerlendiren Levent Kurnaz, fosil yakıt teşviklerinin de hala yapısal olarak yenilenebilir enerji teşviklerinden daha avantajlı olduğunu ekliyor:
“Eylül 2025’te açıklanan pakete göre yerli kömür santrallerinin ürettiği elektriğin yüzde 60’ına kadarı 2030’a kadar kilovatsaat başına 7,5 dolar sentten alınıyor; yeni kömür santrallerine ise 2045’e kadar alım garantisi öngörülüyor. Ember‘in hesabına göre kapasite ödemeleriyle birlikte bu destek dört yılda en az 8,7 milyar dolara karşılık geliyor. Buna karşılık 2025’teki rüzgâr ve güneş ihalelerinde oluşan alım fiyatları, kömüre verilen fiyatın yarısından da düşük kaldı. Yani en pahalı elektriği en güvenceli biçimde satın alıyoruz.
Üstelik kömüre verilen garanti dolar cinsinden, kömür santrallerinin giderleri ise büyük ölçüde Türk lirası cinsinden. Bu, kur riskini tamamen kamuya yükleyen bir yapı. Yeni ETS ve Taksonomi bu dengeyi şimdilik değiştirmiyor. Pilot dönemde izinler bedava; kömür santralinin bir karbon maliyeti oluşsa bile alım garantisi onu piyasa riskinden koruyor. Taksonomi ise yalnızca neyin yeşil sayıldığını tanımlıyor, kömüre verilen desteği kaldırmıyor. Bir elimizle karbona fiyat koyup diğer elimizle kömüre fiyat garantisi verirsek iki politika birbirinin etkisini siler.”
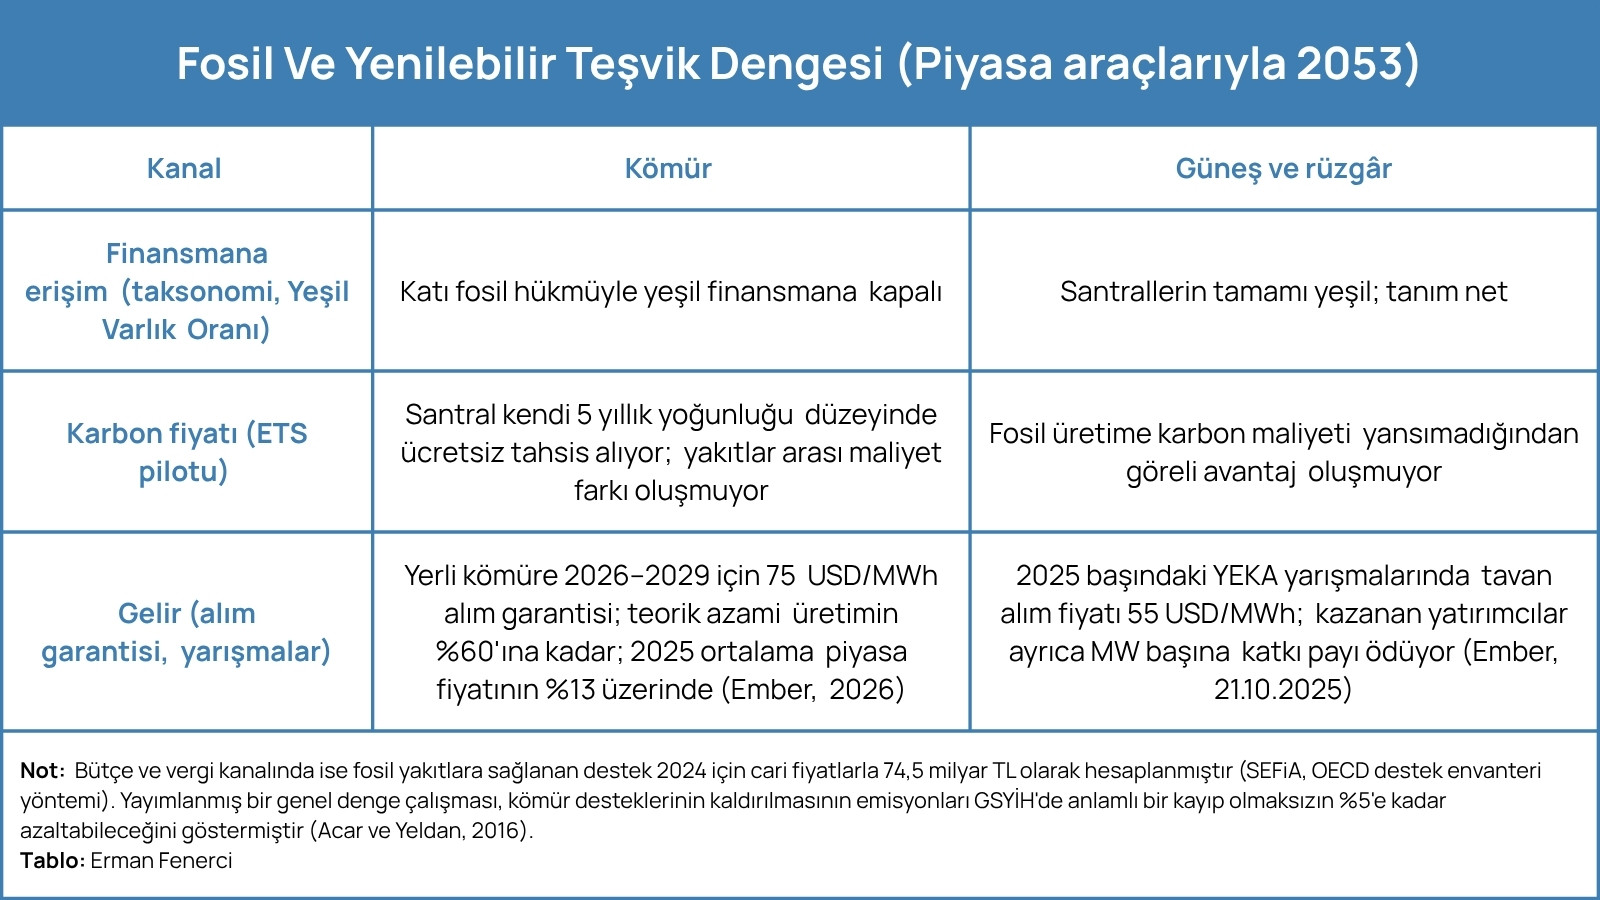 “Yeni düzenlemeler dengeyi finansmana erişim kanalında yenilenebilir lehine değiştirmekte, fiyat ve gelir kanallarında ise mevcut eğilimi sürdürmektedir. Kömür finans kanalında dışlanmış, fiyat kanalında korunmuştur. Teşviklerin parasal karşılaştırması sunumun kapsamında yer almamıştır; yukarıdaki tutarlar yayımlanmış bağımsız analizlere aittir. Bütçe ve vergi kanalında ise fosil yakıtlara sağlanan destek 2024 için cari fiyatlarla 74,5 milyar TL olarak hesaplanmıştır (SEFiA, OECD destek envanteri yöntemi). Yayımlanmış bir genel denge çalışması, kömür desteklerinin kaldırılmasının emisyonları GSYİH’de anlamlı bir kayıp olmaksızın %5’e kadar azaltabileceğini göstermiştir (Acar ve Yeldan, 2016). “
Aynı paranın çok daha “akıllıca” kullanılabileceğini belirten Kurnaz, “Ember’in hesabına göre kömüre ayrılan tutar, elektrik şebekesinin beş yıllık yenileme ihtiyacından yüzde 50’den fazla yüksek. Bu kaynak şebekeye, depolamaya ve barajlı santrallerin göllerine kurulacak yüzer güneş santrallerine yönlendirilse arz güvenliği de korunur, istihdam da; üstelik daha ucuza” diye konuşuyor.
Bengisu Özenç de “geçiş dönemi”nde gazın ne derece, nasıl finanse edilebileceğini sınırlamanın, yeni yatırım alanı olarak gazın tanımlanmasının gereğine vurgu yapıyor. Türkiye’nin doğal gaz yatırımlarına yeni başladığını, arama çalışmalarının da hızlandığını hatırlatan Özenç, bunun yaratacağı risklere de dikkat çekiyor: “Enerji krizlerinin tam ortasında fosil yakıt krizi duruyor. Siz mesela yurt dışında aradığınız gazı istediğiniz kadar çıkarın, o gazı nasıl taşıyacaksınız, o gemileri nasıl geçireceksiniz, o yollar sizin için hâlâ güvenli yollar, o geçiş yolları güvenli yollar olacak mı? Türkiye’nin gaza daha fazla yatırım yapması bu soru işaretlerinin de artması demek.”
Fosil yakıt ve gaz için geçiş süreci kapsamında tanınan esnekliklerin “yeşil yıkama” (greenwashing) riskinin mevcut olduğuna dikkat çeken Fenerci ise, bununla birlikte bunun nedeninin söz konusu kalemlerin listeye girip girmemesinden çok kurumsal boşluk olduğunu söylüyor. Fenerci “ters yönlü risk” olarak da katı fosil hükmünün geniş yorumunun, çimento ve demir-çelikte emisyonu azaltan yatırımların (yakıt dönüşümü, verimlilik, karbon yakalama gibi) geçiş finansmanına erişimini de zorlaştırabileceğine dikkat çekiyor: “Riski azaltacak tasarım unsurları bellidir: ‘Yeşil’ ve ‘geçiş’ faaliyetlerinin raporlamada ayrı gösterilmesi; geçiş faaliyetlerine ASEAN taksonomisindeki gibi son kullanma tarihi konulması; kriter sürümünün kredi ve tahvil sözleşmelerinde sabitlenmesi; md. 14’teki geçiş planlarının ara hedeflere bağlı finansmanla ilişkilendirilmesi…”
Taksonomi yönetim sisteminin bakanlıklar, kamu kurumları ve finansal düzenleyicilerden oluşan 15 üyeli Komite tarafından yürütülecek olması ve sivil topluma, bağımsız uzmanlara hiç yer vermemesi iklim savunucularının eleştirdiği bir diğer nokta.
İş dünyası ve sanayiciler için ise taksonomi, uluslararası yeşil fonlara erişmek için zorunlu bir can simidi olarak görülüyor. Ancak kriterlerin AB kadar katı tutulması durumunda Türkiye’deki birçok KOBİ’nin “asgari sosyal koruma” veya “teknik emisyon sınırları” nedeniyle sistemin dışında kalmasından ve yeşil finansmana erişememesinden de endişe ediyorlar.
UYGULAMA KÖPRÜSÜ-BRİDGE
Türkiye’nin ‘uygulama COP’u anlayışına uygun biçimde formüle edilen Uygulama Köprüsü (BRIDGE), Başkanlık tarafından eylem gündemi kapsamında küresel ölçekte başlattığı en stratejik diplomatik ve finansal girişim olarak tanımlanıyor.
Eylül 2026’da New York‘taki BM Genel Merkezi’nde lansmanı yapılan projeksiyonda özellikle az gelişmiş ve gelişmekte olan ülkelerin ulusal iklim taahhütlerini (NDC) yatırım yapılabilir proje portföylerine [bankable projects] dönüştürerek küresel iklim finansmanı ve özel sermaye kaynaklarıyla buluşturmayı amaçlayan pratik bir uygulama mekanizması kurulması hedefleniyor.
Bakan Kurum, öneriyi, “bir fon değil, entegrasyon mekanizması olarak tanımlıyor ve ülkelerin katkı beyanları ile gerçek ekonomi politikaları ve küresel finansörler arasında bağ kuran tamamlayıcı bir operasyonel platform olarak belirtiyor.
UNDP ortaklığıyla yürütülen Köprü’nün ilk beş pilot ülkesi de belirlenmiş: Etiyopya, Fiji, Endonezya, Pakistan ve Özbekistan.
Bu önerinin hayata geçip geçmeyeceğine ilişkin ilk sinyaller, COP31 sırasında alınabilir.
COP31’e doğru
Zirveden beklentiler çeşitli: Sivil toplum başta kömür olmak üzere fosil yakıtlardan çıkış ve emisyon azaltımına ilişkin takvimle (yeni NDS sinyali) adil geçiş mekanizması talep ederken, devlet zirveyi “kazasız belasız” atlatmanın şirketlerse devlet payını artırmanın ve ek muafiyetler elde etmenin peşinde.
Bengisu Özenç, Türkiye’nin COP Başkanı olmasının getirdiği bir “popülerlik” olduğunu ve bugüne dek konuşmamış aktörlerin de zirve sırasında yer alacağını öngörüyor. “Bu yükselen dalgadan önümüzdeki dönemde elimizde ne kalacak, bundan sonra ona bakacağız” diyen Özenç, “uygulama COP”u söylemini de eleştiriyor. “Boş taahhütlere karnımız tok, şimdiye kadar verdiğiniz taahhütleri uygulamamız lazım” söylemini desteklemekle beraber Türkiye’nin hala bir “taahhüt açığı” olduğunu hatırlatıyor: ”İş yavaş yavaş azaltım ve uyum taahhütlerinin neredeyse hiç adını anmayarak zirvelerin özünü kaçırmaya doğru gidiyor ve bu bir yatırım COP’u mu acaba, iklim zirveleri buna mı dönüşüyor’ sorusu ortaya çıkıyor.”
Özlem Katısöz de aynı kanıda: “Ne taahhütler yeterli o kritik eşiği aşmamak için, ne yapılanlar. Bunları konuşmadan sadece uygulamayla bir şeylerin hallolacağı, uygulamanın taahhütleri de ilerleteceği, zorlayacağı fikri hayal bence. COP31 Başkanı olarak sadece uygulamadan bahsetmek, sorumluluktan kaçma anlamına geliyor. Yoksa son 2-3 senedir hepsi uygulama COP’u…”
Prof. Levent Kurnaz ise TOBB’un COP31 kapsamında İş Dünyası Elçisi ve küresel iş dünyasının resmî temsilcisi olarak belirlenmesini eleştiriyor ve “COP31’e başkanlık yapma hakkını elde ederek, aslında hiç bilmediğimiz bir denize kaptan olarak çıktık” diyor. Devletin iklim politikasının zayıf olduğunu belirten Prof. Kurnaz, “Kötü niyetten olduğunu söyleyemem ama Türkiye’nin bu işe girişmesinin ardındaki temel motivasyonun ‘para kazanmak ve PR yapmak’ olduğu açık. Eylem Planı’ın en önemli maddesi olan ve dünyada da destek gören 35X35 maddesine ilişkin Enerji Bakanı’nın önerdiği bu fikir tuttu mesela, ama çok işe yarayacak mı, emin değilim.Çünkü herkes dönüp Türkiye’ye ‘2035’te yüzde 35 diyorsunuz, ama sizin hedefiniz 35’te 20. Nasıl olacak?” diye soruyor.
*
İKİNCİ BÖLÜM: REEL VE FİNANS SEKTÖRLERİ NE İSTİYOR, NE YAPIYOR: COP31 SAHASI…